Durum: Ekim 2026. Eskiden bahşiş basitti: Misafir biraz bozuk para bırakır, garson cebine koyardı. Bugün birçok misafir kartla veya online öder ve bahşiş önce işletmenin hesabına düşer. Bu da eskiden pek olmayan soruları getiriyor. Para kime ait? Vergiden muaf kalıyor mu? Mutfak da pay alabilir mi?
Bahşiş artık bizimki gibi sipariş sistemleri üzerinden de geldiği için konuya yakından baktık. Burada hukuken neyin kesin olduğunu, neyin belirsiz olduğunu ve adil bir dağıtımı nasıl düzgünce yazıya dökeceğinizi anlatıyoruz.
Bahşiş kime ait?
Almanya Ticari Faaliyetler Kanunu (Gewerbeordnung, GewO) § 107 Abs. 3’te bahşişi, üçüncü bir kişinin hukuki bir yükümlülük olmadan, işverene borçlu olunan bir hizmete ek olarak çalışana ödediği para olarak tanımlar. Yani misafir bahşişi işletmenize değil, çalışanlarınıza verir.
Bundan üç şey çıkar:
- Kendinize pay alamazsınız. Bahşişin tamamı, kimin için verildiyse o çalışanlara gider.
- Bahşiş maaşın yerini tutmaz. § 107 Abs. 3 GewO’ya göre düzenli ücret, bahşiş gerekçe gösterilerek ortadan kaldırılamaz. Bahşiş asgari ücrete sayılmaz.
- Dağıtımı öylece emredemezsiniz. Rheinland-Pfalz Eyalet İş Mahkemesi (Landesarbeitsgericht), işverenin yönetim hakkının bahşişin toplanmasını ve dağıtılmasını tek taraflı olarak belirlemeye yetmediğine karar verdi (Dosya no. 10 Sa 483/10). Bu yüzden ortak bir kasa için ekibin onayı gerekir, en iyisi yazılı olarak veya iş sözleşmesinde.
Bahşiş ne zaman vergiden muaftır
Gelir Vergisi Kanunu (Einkommensteuergesetz, EStG) § 3 Nr. 51’e göre bahşiş çalışanlar için vergiden muaftır, hem de üst sınır olmadan. Koşullar: Üçüncü bir kişiden, yani misafirden gelir, gönüllüdür, üzerinde hak iddia edilemez ve fatura tutarına ek olarak ödenir. Vergiden muaf bahşiş sosyal sigorta priminden de muaftır ve mini işlerde kazanç sınırına sayılmaz.
| Durum | vergiden muaf mı? |
|---|---|
| Misafirden servis personeline nakit bahşiş | evet |
| Kartla bahşiş, tamamı aktarılmış | genellikle evet |
| Faturada sabit servis ücreti | hayır |
| İşletme sahibinin kendisine bahşiş | hayır |
| Ortak kasa, işletme dağıtıyor | belirsiz |
Kartla bahşişte parayı sadece emanetçi olarak tutarsınız, ayrıntısı birazdan geliyor. Sabit bir servis ücreti ise bahşiş değildir, çünkü misafir bunu ödemek zorundadır. Ortak kasada ise durum net değil, bunu da aşağıda anlatıyoruz.
Birçok işletme sahibinin aklında olmayan bir nokta: Kendiniz servis yapıyor ve bahşiş alıyorsanız, bu sizin için vergiden muaf değildir. İşletme gelirinize girer ve Saksonya Maliye Mahkemesi (Sächsisches Finanzgericht), sahibinin işlettiği bir lokantada işletmecinin bahşişinin KDV’ye de tabi olduğuna karar verdi (Dosya no. 4 K 1932/10).
Kartla bahşiş: Para sizin hesabınızdan geçer
Misafir 46 €’luk bir faturaya 50 € öderse, hesabınıza 4 € bahşiş gelir. Böylece ekibinize ait parayı tutmuş olursunuz. Sadece yönettiğiniz sürece vergi açısından sorun yok: Federal Maliye Mahkemesi 2015’te, işverenin bir tür emanetçi olarak bahşişleri saklayıp sabit kurallara göre dağıtmasının vergi muafiyetini ortadan kaldırmadığına karar verdi (Dosya no. VI R 37/14).
Düzgün yapmanın yolu:
- Bahşişi ayrı kaydedin. Kasada ciroya değil, ayrı bir kaleme girmeli.
- Tamamını ve zamanında ödeyin. Örneğin haftalık, imza karşılığı nakit veya havaleyle.
- Bordro bürosuyla konuşun. Bahşişi bordro üzerinden ödüyorsanız, orada maaş olarak değil, vergiden muaf bahşiş olarak geçmelidir.
- Her şeyi yazın. Ayrıntısı aşağıda.
Aynı şey misafirlerin online siparişte verdiği bahşiş için de geçerli. O da önce size gelir, sonra kimin için verildiyse o kişiye veya ekibe, örneğin kuryeye aittir.
Ortak kasa: işin belirsizleştiği yer
Birçok işletme tüm bahşişi bir kasada toplar ve hafta sonunda dağıtır. Bu adildir ve tartışmayı önler. Ama vergi açısından durum net değil:
- Federal Maliye Mahkemesi 2015’te, işverenin bahşişleri toplayıp bir puan sistemine göre dağıttığı bir davada karar verdi. Sonuç: vergiden muaf, çünkü işveren sadece emanetçi olarak hareket etmişti (VI R 37/14).
- Kumarhanelerin Tronc’unda ise BFH, buradan yapılan ödemelerin vergiden muaf bahşiş olmadığına karar verdi. Para anonim olarak Tronc’a akıyordu ve kumarhane kendisi dağıtıyordu (VI R 49/06).
- Minijob-Zentrale (mini işler merkezi) gastronomi rehberinde (Şubat 2026 itibarıyla), bir kasada toplanan ve işveren tarafından tüm çalışanlara dağıtılan bahşişin vergiye tabi kazanç sayılabileceğini yazıyor. Şüphe halinde vergi dairesi karar verir.
Pratikte bundan çıkan sonuç: Ekip ne kadar çok kendisi belirler ve siz işveren olarak ne kadar az karar verirseniz, BFH davasına o kadar yakın olursunuz. Ekip dağıtım anahtarını belirler ve imzalar, siz kendi payınız olmadan sadece saklar ve ödersiniz. Büyük paralar söz konusuysa, işletmenizin bağlı olduğu vergi dairesinden § 42e EStG’ye göre bağlayıcı bir bilgi (Anrufungsauskunft) isteyebilirsiniz. Böylece vergi dairesinin kasanızı gelir vergisi stopajı açısından nasıl değerlendireceğini kesin olarak bilirsiniz.
Mutfak da pay alabilir mi?
İş hukuku açısından evet, ekip onaylarsa. Birçok misafir bahşişiyle zaten tüm ekibi kastediyor.
Vergi açısından soru açık. BFH eski kararlarında misafirle alıcı arasında belirli bir kişisel ilişki aramıştı. Misafiri hiç görmeyen mutfağın bunu karşılayıp karşılamadığına, araştırmamıza göre gastronomi için henüz hiçbir mahkeme karar vermedi. Pratikte birçok işletme mutfağı dahil ediyor, çoğu zaman servisten daha düşük bir ağırlıkla. Bunu kalıcı olarak uygulamadan önce vergi danışmanınızla konuşun.
Pratikte adil bir dağıtım anahtarı
İşe yarayan yöntem, bölüm başına bir ağırlıkla saate göre dağıtımdır. Her kişi puan alır: saat çarpı ağırlık. Kasa tüm puanlara bölünür, bu da puan başına tutarı verir.
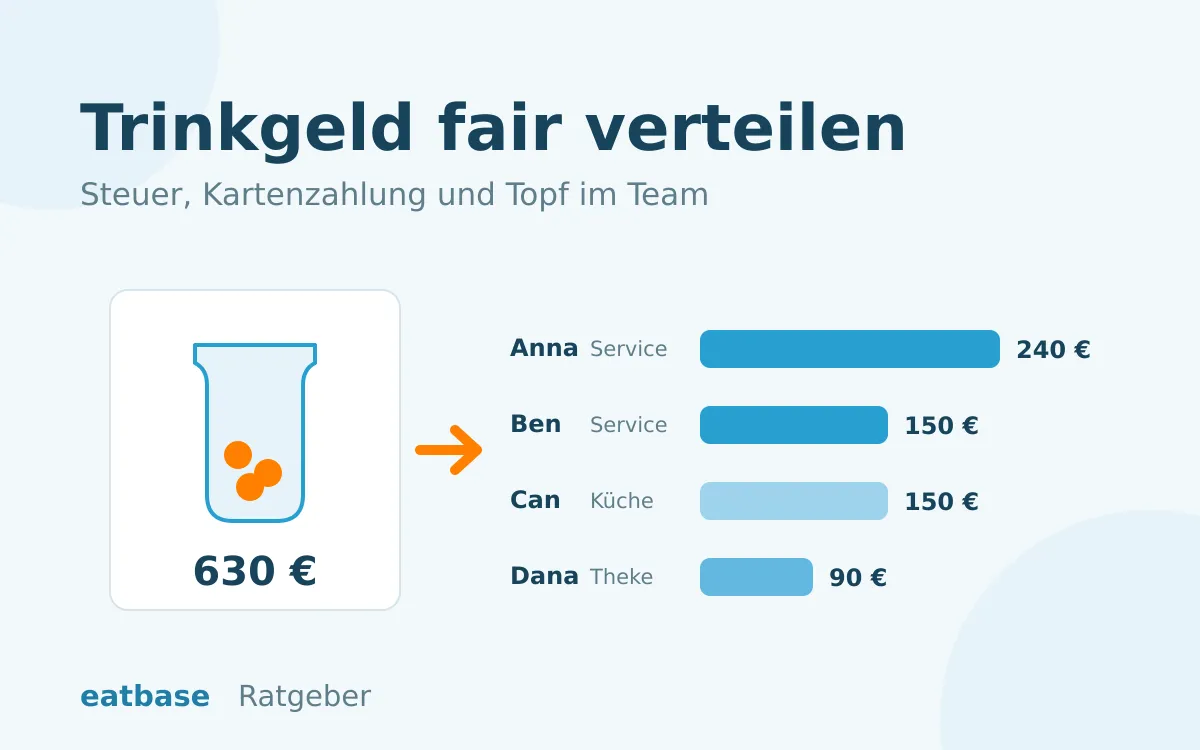
Bir örnek: Bir haftada 630 € toplanıyor. Servis tam sayılıyor, tezgâh 0,75 ve mutfak 0,5 ile.
| Kişi (bölüm) | Puan | Pay |
|---|---|---|
| Anna (servis, 32 sa x 1) | 32 | 240 € |
| Ben (servis, 20 sa x 1) | 20 | 150 € |
| Can (mutfak, 40 sa x 0,5) | 20 | 150 € |
| Dana (tezgâh, 16 sa x 0,75) | 12 | 90 € |
| Toplam | 84 | 630 € |
630 € bölü 84 puan, puan başına 7,50 € eder. Hangi ağırlıkları kullanacağınız sizin işiniz. Önemli olan, herkesin anahtarı bilmesi ve herkes için aynı şekilde geçerli olması.
Ücretsiz bahşiş hesaplayıcısıyla kasayı, saatleri ve ağırlıkları girersiniz ve yazdırılabilir bir listeyle birlikte dağıtımı alırsınız. İsterseniz tam euroya veya 50 sente yuvarlar ve bir sonraki haftaya devredeceğiniz kalanı gösterir.
Belgeleme: neleri yazmalısınız
Özellikle kartla bahşişte paranın tamamının ekibe ulaştığını her zaman gösterebilmelisiniz. Haftalık basit bir liste yeterli:
- Dönem ve toplam tutar, nakit ve kart olarak ayrı
- kararlaştırılan dağıtım anahtarı
- Kişi başına saat, puan ve tutar
- Kişi başına imza veya havale dekontu
Listeleri muhasebe belgelerinizle birlikte saklayın. Kasa konusunda ekiple yapılan yazılı anlaşma da bunlara dahil.
eatbase’te bunu nasıl çözüyoruz
eatbase sipariş sisteminde misafirler daha online sipariş verirken bahşiş verebilir, önerilen tutarları kendiniz belirlersiniz. Bu her pakete dahildir. Kendi kuryeleri olan işletmeler için kurye uygulamamız var. Orada her vardiyanın bahşişi doğrudan kuryenin hesabında, nakit, kart ve her tek teslimatla birlikte yazar. Böylece hangi bahşişin kime ait olduğunu tek bakışta görürsünüz.
Sık sorulan sorular
Vergiden muaf bahşişin bir üst sınırı var mı? Hayır. Çalışanlar için misafirlerden gelen gönüllü bahşiş § 3 Nr. 51 EStG’ye göre sınırsız olarak vergiden muaftır. İşletme sahibi olarak sizin için bu geçerli değildir.
Mini iş çalışanlarında bahşiş kazanç sınırına sayılır mı? Minijob-Zentrale’ye göre misafirlerin gönüllü olarak doğrudan verdiği bahşiş kazanca sayılmaz. İşverenin dağıttığı bir kasadan gelen bahşişte durum o kadar net değil. Şüphe halinde bordro bürosuna sorun.
Kart ücretlerini bahşişten düşebilir miyim? § 107 Abs. 3 GewO’ya göre bahşiş çalışanlarınıza aittir. Kendi maliyetleriniz için kesinti yapmak bununla pek bağdaşmaz. Yine de bunu istiyorsanız net bir anlaşmaya ihtiyacınız var ve iş hukuku açısından danışmanlık almalısınız.
Servis ücreti bahşiş midir? Hayır. Faturadaki sabit bir ek ücret gönüllü değildir. Cironuza girer, KDV’de de, ve bunu personele aktarırsanız bu normal maaştır.
Ekipte anlaşmazlık olursa müdahale etmem gerekir mi? Bir dağıtım anahtarı önerebilirsiniz, ama tek taraflı belirleyemezsiniz. En iyisi bir kez birlikte oturun, kuralı yazın ve herkese imzalatın. Bu ileride her tartışmayı önler.
Sonuç
Bahşiş ekibe aittir. Nakitte iş basit, kartla bahşişte ise emanetçisiniz ve her şeyi düzgünce ayırıp yazmalısınız. Ortak kasada ve mutfağın pay almasında vergi sorusu kesin olarak netleşmiş değil. Ekibin kendi belirlediği bir anahtarla ve büyük tutarlarda bağlayıcı bir bilgi talebiyle (Anrufungsauskunft) güvende olursunuz.
Bu yazı Ekim 2026 itibarıyla durumu yansıtır ve vergi veya hukuk danışmanlığının yerini tutmaz. İşletmeniz için bağlayıcı olan, vergi danışmanınız, bordro büronuz ve vergi dairenizle netleştirdiğinizdir.