Durum: Ekim 2026. 1 Ocak 2026’dan beri gastronomide yiyeceklere %7 KDV (Mehrwertsteuer) uygulanıyor. Bu restoranda da, gel-al ve teslimatta da aynı. İçecekler %19’da kalıyor. Basit bir kural gibi görünüyor, tek bir şnitzel için de öyle.
Zorluk menüde başlıyor. 12,90 €’ya kolalı pizza, içecekli öğle menüsü, sabit fiyatlı brunch: Burada tek bir fiyatta iki vergi oranı var ve bunu bölmeniz gerekiyor. Bunun nasıl yapılacağını Federal Maliye Mahkemesi (Bundesfinanzhof) 2025’te bir kez daha açıkça gösterdi.
Uzun yıllardır restoranlar için sipariş sistemleri kuruyoruz, eskiden GloriaFood ortağı olarak, bugün eatbase ile. En geç ilk menüler oluşturulurken vergi sorusu gündeme geliyor. Bu yüzden burada her şey tek yerde, hesap örnekleri ve kaynaklarıyla.
2026 hukuki durumu kısaca
Dayanak, Katma Değer Vergisi Kanunu’nun (Umsatzsteuergesetz, UStG) § 12 Abs. 2 Nr. 15 maddesidir. Buna göre “içeceklerin verilmesi hariç, restoran ve yemek hizmetleri” indirimli oranla vergilendirilir. Bunu 2025 Vergi Değişikliği Kanunu (Steueränderungsgesetz 2025) getirdi, Federal Konsey (Bundesrat) 19 Aralık 2025’te onayladı. Kanun metninde bir süre sınırı yok.
Karşılaştırma için: 2024 ve 2025’te restoranda yemek için %19 geçerliydi, sadece paket veya teslimat yemeklerinde %7 vardı. Yiyecekler için bu ayrım artık yok. Ama bazı içecekler için hâlâ var.
| Ne | restoranda | Gel-al veya teslimat |
|---|---|---|
| Yiyecekler | 7 % | 7 % |
| Alkolsüz içecekler, meyve suyu, bira, şarap | 19 % | 19 % |
| Süt ve en az %75 süt içeren sütlü içecekler | 19 % | 7 % |
| Musluk suyu | 19 % | 7 % |
Sütlü içeceklerde tarif önemlidir: Paket satışta indirimli oran ancak hazır içecekte süt oranı en az %75 olduğunda uygulanır. Yulaf veya badem içecekleri burada süt sayılmaz.
Bir menüde neden iki vergi oranı var?
KDV açısından bir menü ayrı bir ürün değildir. Federal Maliye Mahkemesi bunu burger, patates kızartması ve içecekten oluşan ekonomik menüler için açıkça onayladı: Ortada iki ayrı hizmet var, yiyecekler %7, içecek %19. Yani menü fiyatınız iki orana bölünmelidir.
Tüm menüyü basitçe %7 ile kaydederseniz eksik vergi ödersiniz. Her şeyi %19 ile kaydederseniz para kaybedersiniz. İkisi de en geç bir vergi denetiminde (Betriebsprüfung) ortaya çıkar.
Kural: Tekil satış fiyatlarına göre bölme
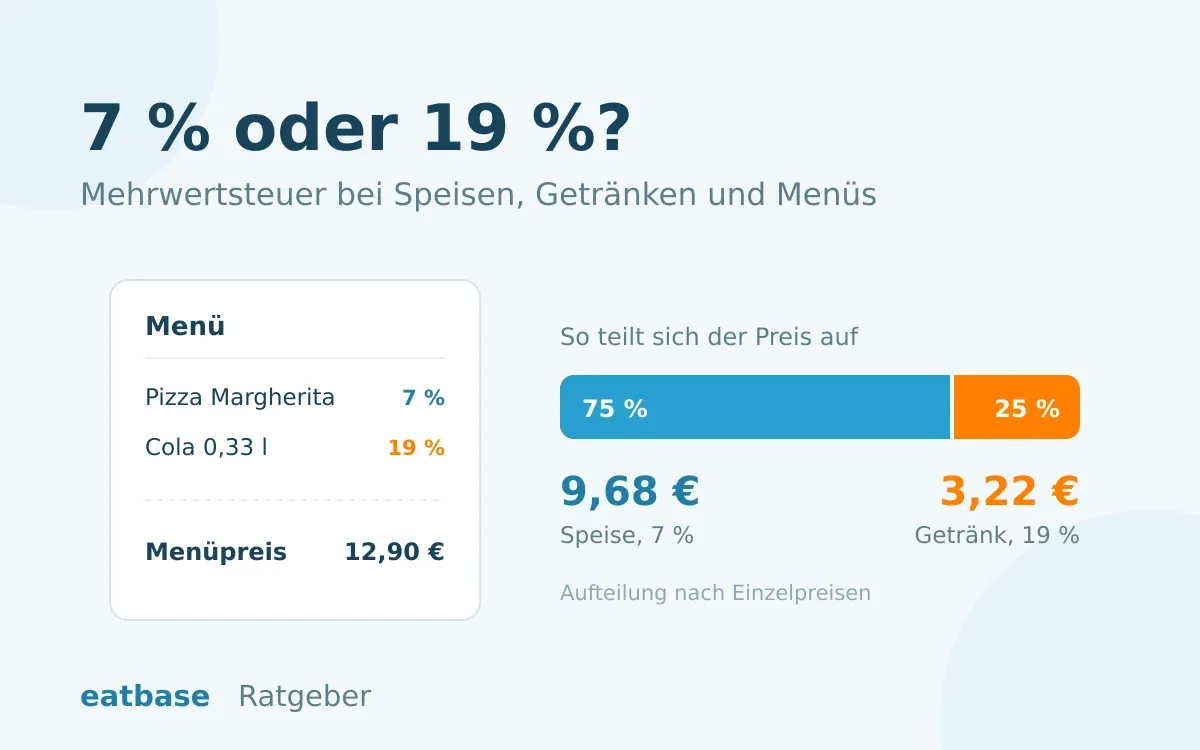
Maliye idaresi prensip olarak tekil satış fiyatlarının oranına göre bölme ister (Abschnitt 10.1 Abs. 11 UStAE). Her bileşen, menü fiyatından, tekil fiyatların toplamındaki payı kadar pay alır.
Bir örnek: Menü 12,90 €. Tek başına pizza 10,50 €, kola 3,50 €, toplam 14,00 €. Pizza bunun %75’ini oluşturur.
| Ürün | Tekil fiyat | Menü fiyatındaki payı |
|---|---|---|
| Pizza (%7) | 10,50 € | 9,68 € |
| Kola (%19) | 3,50 € | 3,22 € |
| Toplam | 14,00 € | 12,90 € |
9,68 €’nun içinde 0,63 € KDV var, 3,22 €’nun içinde 0,51 €. Toplam 1,14 €.
Tüm menüyü %7 ile kaydetseydiniz sadece 0,84 € olurdu. Bu menü başına 30 sent eksik demek. Ayda 200 menüde yıl sonunda KDV’nizde 720 € eksik çıkar ve vergi dairesi bir denetimde bunu geriye dönük ister.
Bunu elle hesaplamanız gerekmez. Ücretsiz menü KDV hesaplayıcımız her menü fiyatını tekil fiyatlara göre, kuruşu kuruşuna ve kasanız için değerlerle böler.
BFH XI R 19/23: Burger menüde daha pahalı olamaz
Sistem gastronomisindeki birçok işletme yıllarca farklı hesapladı, yani malzeme maliyetine göre. “Food and paper” denen bu yöntem, malzemelerin alış maliyetine bakar. İçecekler alışta ucuz olduğu için menü fiyatının genellikle daha küçük bir kısmı %19’a düşer. Bu da vergiyi düşürür.
Federal Maliye Mahkemesi 22 Ocak 2025 tarihli kararıyla (XI R 19/23) karara bağlanan davada bu yöntemi reddetti. Mahkemenin 5 Haziran 2025 tarihli basın açıklamasında özetlediği öz şu: Ekonomik menüdeki burger, tek satılan burgerden daha pahalı olamaz. Bir bileşene, tek başına fiyatından daha fazla menü fiyatı payı veren bir yöntem uygun değildir. BFH aynı gün ikinci bir davada (XI R 22/22) benzer bir yöntemi de kabul etmedi.
Sizin için önemli: BFH başka yöntemleri tamamen dışlamıyor. Yönteminiz en az tekil satış fiyatlarına göre bölme kadar uygunsa farklı bölebilirsiniz. Ama bu çıta yüksek. Çoğu restoran için tekil fiyatlara göre bölme en kolay ve en güvenli yoldur. Farklı hesaplamak isteyen bunu önceden vergi danışmanıyla (Steuerberatung) konuşmalı.
Açık büfe, brunch ve her şey dahil: %30 kuralı
Sabit fiyatlı teklifler için 2026’dan beri bir kolaylık var. Federal Maliye Bakanlığı (Bundesfinanzministerium) 22 Aralık 2025 tarihli yazısıyla Abschnitt 10.1 UStAE’ye yeni bir 12. fıkra ekledi. Buna göre, içecek dahil yiyeceklerden oluşan kombine tekliflerde içecek payının sabit fiyatın %30’u olarak alınmasına itiraz edilmez. Yazı örnek olarak açık büfeleri ve her şey dahil teklifleri sayıyor.
Bir örnek: Pazar brunch’ınız kişi başı 39 €, kahve, meyve suyu ve bir kadeh köpüklü şarap dahil.
| Kısım | Pay | içindeki KDV |
|---|---|---|
| İçecekler (%30, %19) | 11,70 € | 1,87 € |
| Yiyecekler (%70, %7) | 27,30 € | 1,79 € |
| Toplam | 39,00 € | 3,66 € |
Kural bir seçenektir, zorunluluk değil. Misafirleriniz açık büfede deneyime göre az içiyorsa, kesin bir bölme daha avantajlı olabilir. Bunu vergi danışmanınızla hesaplayabilirsiniz.
%30 kuralının nereye kadar uzandığı belirsiz. Metin genel olarak kombine tekliflerden söz ediyor, ama örnekler açık büfe ve her şey dahil. Bileşenleri menüde tek tek de bulunan klasik bir menü için bu sabit oranın geçerli olup olmadığını yazı açıkça söylemiyor. Böyle menüler için tekil satış fiyatlarına göre bölme güvenli yol olmaya devam ediyor.
Bunun kasa ve online sipariş için anlamı
Vergi ancak sistemde doğru tanımlıysa doğru olur. Bu noktaları bir kez gözden geçirin:
- Her ürünün vergi oranını kontrol edin. Klasik bir hata: Bir içecek kategorisi yanlışlıkla %7’de duruyor. Günlük işte kimse fark etmez, bir denetimde ise hemen çıkar.
- Menüleri bileşenler olarak tanımlayın. Kasa, menü fiyatının hangi kısmının hangi orana düştüğünü bilmelidir. İçinde içecek varsa, menüyü %7’lik tek bir ürün olarak tanımlamak yanlıştır.
- Tekil fiyatları güncel tutun. Bölme tekil fiyatlara bağlıdır. Kolanın fiyatını artırırsanız menüdeki bölme de değişir.
- Sütlü içecekleri sipariş türüne göre ayırın. En az %75 süt içeren sütlü içecekler satıyorsanız, restoranda ve paket satış için farklı oranlar gerekir.
- Fişleri kontrol edin. Fişte tutarlar vergi oranına göre ayrı yazmalı. Bir kez menülü bir fiş yazdırın ve hesaplayın.
eatbase’te bunu nasıl çözüyoruz
eatbase sipariş sisteminde vergi oranını kategori bazında belirlersiniz, örneğin pizza için %7 ve içecekler için %19. Fişte KDV oranlara göre ayrı yazar ve aylık rapor, vergi danışmanınız için cironuzu %7 ve %19 olarak gösterir. ready2order kasası kullananlar, online siparişleri kasa entegrasyonu üzerinden KDV’si bölünmüş olarak otomatik kaydettirebilir.
Menü fiyatlarınızı bölmek için bir sipariş sistemine ihtiyacınız yok. Menü hesaplayıcısı ücretsizdir, kayıt gerektirmez ve sadece tarayıcınızda hesaplar.
Sık sorulan sorular
İndirimli oran teslimat ve catering için de geçerli mi? Evet. 1 Ocak 2026’dan beri yiyeceklere restoranda yensin, gelip alınsın veya teslim edilsin, tek tip %7 uygulanıyor. Darmstadt Sanayi ve Ticaret Odası’na (IHK Darmstadt) göre catering de indirimli orana giriyor. İçecekler her durumda %19’da kalıyor, paket satıştaki sütlü içecekler ve musluk suyu istisnalarıyla.
Fiyatlarımı düşürmek zorunda mıyım? Hayır, böyle bir zorunluluk yok. Brüt fiyatlarınızı nasıl belirleyeceğinize kendiniz karar verirsiniz. Yine de menü, web sitesi ve kasada her yerde aynı fiyatların görünüp görünmediğini kontrol etmelisiniz.
%7’ye indirim süreli mi? Kanun metninde bir süre sınırı yok. Her vergi kuralında olduğu gibi yasa koyucu bunu değiştirebilir. Bu yazı Ekim 2026 itibarıyla durumu yansıtır.
Malzeme maliyetine göre bölebilir miyim? Ancak yönteminiz en az tekil satış fiyatlarına göre bölme kadar uygunsa. Hiçbir bileşen menü fiyatından tek başına fiyatından fazla pay alamaz. Federal Maliye Mahkemesi Ocak 2025’te iki davada food-and-paper yöntemini reddetti. Vergi danışmanınızla konuşmadan bunu önermeyiz.
Menü, tekil fiyatların toplamından pahalıysa ne yaparım? Bu nadiren olur, örneğin ek hizmetli bir menüde. O zaman her bileşen tekil fiyatının üzerinde kalır ve standart hesap artık uymaz. Bu durumda bölmeyi vergi danışmanınızla netleştirin.
%30 kuralı içecekli öğle menüm için de geçerli mi? Bu açıkça düzenlenmiş değil. Bakanlık yazısı (BMF-Schreiben) örnek olarak açık büfe ve her şey dahil teklifleri sayıyor. Bileşenleri menüde tek tek de bulunan bir menü için tekil satış fiyatlarına göre bölme güvenli yoldur.
Sonuç
Yiyecekler %7, içecekler %19, menüde de tekil fiyatlara göre bölünür. Buna uyan ve kasadaki vergi oranlarını bir kez düzgünce kontrol eden güvendedir. Açık büfeler ve sabit fiyatlı teklifler için %30 ile basit bir alternatif var.
Bu yazı Ekim 2026 itibarıyla hukuki durumu yansıtır ve vergi danışmanlığının yerini tutmaz. İşletmeniz için bağlayıcı olan, vergi danışmanınız ve vergi dairenizle (Finanzamt) belirlediğinizdir.