Stand: Oktober 2026. Früher war Trinkgeld einfach: Der Gast legt etwas Kleingeld hin, die Kellnerin steckt es ein. Heute zahlen viele Gäste mit Karte oder online, und das Trinkgeld landet erst einmal auf dem Konto des Betriebs. Damit stellen sich Fragen, die es früher kaum gab. Wem gehört das Geld? Bleibt es steuerfrei? Und darf die Küche etwas abbekommen?
Weil Trinkgeld inzwischen auch über Bestellsysteme wie unseres läuft, haben wir uns das Thema genau angesehen. Hier ist, was rechtlich feststeht, wo es unklar ist und wie du eine faire Verteilung sauber aufschreibst.
Wem gehört das Trinkgeld?
Die Gewerbeordnung definiert Trinkgeld in § 107 Abs. 3 als Geldbetrag, den ein Dritter ohne rechtliche Verpflichtung dem Arbeitnehmer zusätzlich zu einer dem Arbeitgeber geschuldeten Leistung zahlt. Der Gast gibt es also deinen Beschäftigten, nicht deinem Betrieb.
Daraus folgen drei Dinge:
- Du darfst dir keinen Anteil nehmen. Das Trinkgeld geht vollständig an die Beschäftigten, für die es gedacht ist.
- Trinkgeld ersetzt keinen Lohn. Nach § 107 Abs. 3 GewO darf das regelmäßige Arbeitsentgelt nicht mit Verweis auf Trinkgeld ausgeschlossen werden. Auf den Mindestlohn wird Trinkgeld nicht angerechnet.
- Du kannst die Verteilung nicht einfach anordnen. Das Landesarbeitsgericht Rheinland-Pfalz hat entschieden, dass das Direktionsrecht des Arbeitgebers nicht reicht, um Sammeln und Verteilen von Trinkgeld einseitig vorzuschreiben (Az. 10 Sa 483/10). Ein gemeinsamer Topf braucht deshalb die Zustimmung des Teams, am besten schriftlich oder im Arbeitsvertrag.
Wann Trinkgeld steuerfrei ist
Nach § 3 Nr. 51 EStG ist Trinkgeld für Arbeitnehmer steuerfrei, und zwar ohne Obergrenze. Die Bedingungen: Es kommt von einem Dritten, also vom Gast, es ist freiwillig, es gibt keinen Anspruch darauf, und es wird zusätzlich zum Rechnungsbetrag gezahlt. Steuerfreies Trinkgeld ist auch sozialversicherungsfrei und zählt bei Minijobs nicht zur Verdienstgrenze.
| Fall | steuerfrei? |
|---|---|
| Bar-Trinkgeld vom Gast an die Bedienung | ja |
| Kartentrinkgeld, vollständig weitergegeben | in der Regel ja |
| Feste Servicepauschale auf der Rechnung | nein |
| Trinkgeld an den Inhaber selbst | nein |
| Topf, vom Betrieb verteilt | nicht eindeutig |
Beim Kartentrinkgeld hältst du das Geld nur treuhänderisch, dazu gleich mehr. Eine feste Servicepauschale ist dagegen kein Trinkgeld, weil der Gast sie zahlen muss. Und beim gemeinsamen Topf ist die Lage nicht eindeutig, auch dazu unten mehr.
Ein Punkt, den viele Inhaber nicht auf dem Schirm haben: Wenn du selbst bedienst und Trinkgeld bekommst, ist das für dich nicht steuerfrei. Es gehört zu deinen Betriebseinnahmen, und das Sächsische Finanzgericht hat entschieden, dass es beim Wirt einer inhabergeführten Gaststätte auch in die Umsatzsteuer gehört (Az. 4 K 1932/10).
Kartentrinkgeld: Das Geld läuft über dein Konto
Zahlt der Gast 50 € auf eine Rechnung von 46 €, kommen 4 € Trinkgeld auf deinem Konto an. Damit hältst du Geld, das deinen Leuten gehört. Steuerlich ist das kein Problem, solange du es nur verwaltest: Der Bundesfinanzhof hat 2015 entschieden, dass es die Steuerfreiheit nicht aufhebt, wenn der Arbeitgeber als eine Art Treuhänder Trinkgelder aufbewahrt und nach festen Regeln verteilt (Az. VI R 37/14).
So machst du es sauber:
- Trinkgeld getrennt erfassen. In der Kasse gehört es nicht in den Umsatz, sondern auf eine eigene Position.
- Vollständig und zeitnah auszahlen. Zum Beispiel wöchentlich, in bar gegen Unterschrift oder per Überweisung.
- Mit dem Lohnbüro abstimmen. Wenn du Trinkgeld über die Lohnabrechnung auszahlst, muss es dort als steuerfreies Trinkgeld laufen und nicht als Lohn.
- Alles aufschreiben. Dazu unten mehr.
Dasselbe gilt für Trinkgeld, das Gäste bei einer Online-Bestellung geben. Auch das kommt zuerst bei dir an und gehört dann an die Person oder das Team, für das es gedacht ist, zum Beispiel an den Fahrer.
Der gemeinsame Topf: wo es unklar wird
Viele Betriebe sammeln alles Trinkgeld in einem Topf und verteilen es am Ende der Woche. Das ist fair und spart Streit. Steuerlich ist die Lage aber nicht eindeutig:
- Der Bundesfinanzhof hat 2015 einen Fall entschieden, in dem der Arbeitgeber Trinkgelder gesammelt und nach einem Punktesystem verteilt hat. Ergebnis: steuerfrei, weil der Arbeitgeber nur als Treuhänder tätig war (VI R 37/14).
- Beim Tronc der Spielbanken hat der BFH dagegen entschieden, dass Zahlungen daraus kein steuerfreies Trinkgeld sind. Das Geld floss anonym in den Tronc, und die Spielbank selbst verteilte es (VI R 49/06).
- Die Minijob-Zentrale schreibt in ihrem Gastro-Ratgeber (Stand Februar 2026), dass Trinkgeld, das in einem Topf gesammelt und vom Arbeitgeber unter allen Mitarbeitenden verteilt wird, als steuerpflichtiger Verdienst angesehen werden kann. Im Zweifel entscheidet das Finanzamt.
Was daraus für die Praxis folgt: Je mehr das Team selbst bestimmt und je weniger du als Arbeitgeber entscheidest, desto näher bist du am BFH-Fall. Das Team legt den Schlüssel fest und unterschreibt ihn, du verwahrst und zahlst nur aus, ohne eigenen Anteil. Wenn viel Geld im Spiel ist, kannst du beim Betriebsstättenfinanzamt eine Anrufungsauskunft nach § 42e EStG einholen. Dann weißt du verbindlich, wie das Finanzamt deinen Topf lohnsteuerlich behandelt.
Darf die Küche mitprofitieren?
Arbeitsrechtlich ja, wenn das Team zustimmt. Viele Gäste meinen mit ihrem Trinkgeld ohnehin das ganze Haus.
Steuerlich ist die Frage offen. Der BFH hat in älteren Urteilen eine gewisse persönliche Beziehung zwischen Gast und Empfänger verlangt. Ob die Küche, die den Gast nie sieht, das erfüllt, hat für die Gastronomie nach unserer Recherche noch kein Gericht entschieden. In der Praxis beteiligen viele Betriebe die Küche, oft mit einem kleineren Gewicht als den Service. Sprich das mit deiner Steuerberatung ab, bevor du es fest einführst.
Ein fairer Schlüssel in der Praxis
Bewährt hat sich die Verteilung nach Stunden mit einem Gewicht je Bereich. Jede Person bekommt Punkte: Stunden mal Gewicht. Der Topf wird durch alle Punkte geteilt, das ergibt den Betrag pro Punkt.
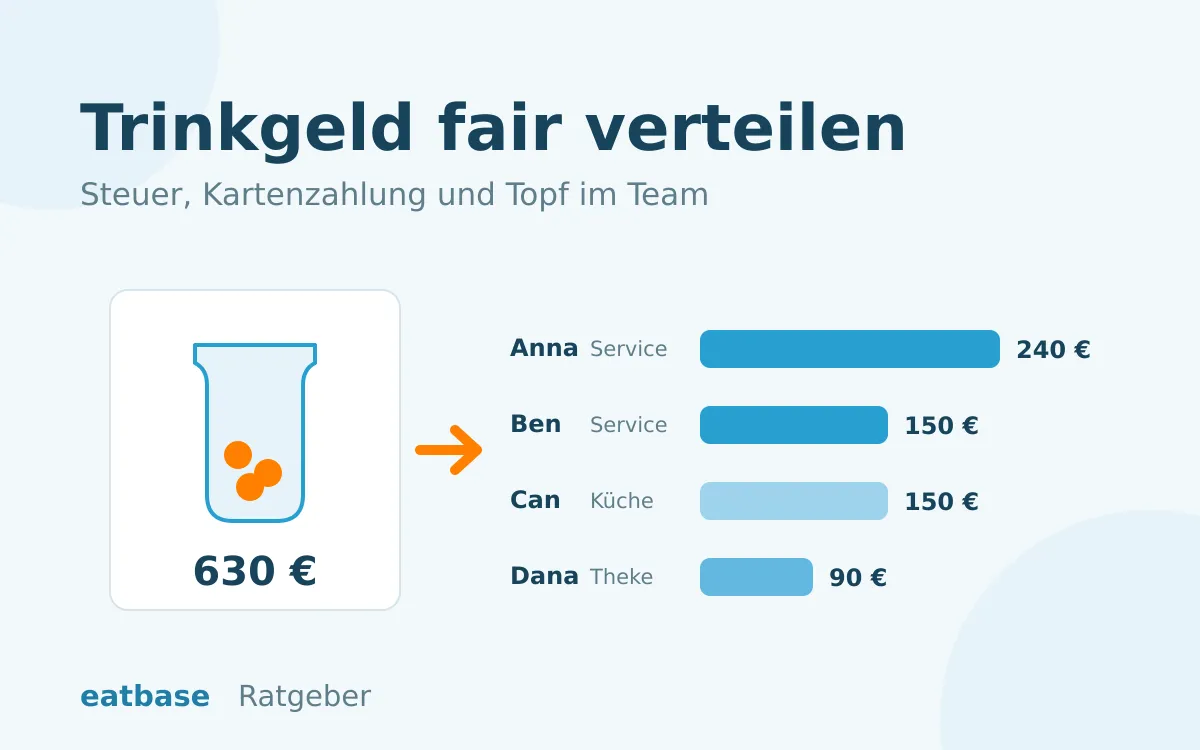
Ein Beispiel: In einer Woche kommen 630 € zusammen. Service zählt voll, die Theke mit 0,75 und die Küche mit 0,5.
| Person (Bereich) | Punkte | Anteil |
|---|---|---|
| Anna (Service, 32 h x 1) | 32 | 240 € |
| Ben (Service, 20 h x 1) | 20 | 150 € |
| Can (Küche, 40 h x 0,5) | 20 | 150 € |
| Dana (Theke, 16 h x 0,75) | 12 | 90 € |
| Summe | 84 | 630 € |
630 € geteilt durch 84 Punkte ergibt 7,50 € pro Punkt. Welche Gewichte ihr nehmt, ist eure Sache. Wichtig ist, dass alle den Schlüssel kennen und er für alle gleich gilt.
Mit dem kostenlosen Trinkgeld-Rechner gibst du Topf, Stunden und Gewichte ein und bekommst die Verteilung samt Liste zum Ausdrucken. Auf Wunsch rundet er auf ganze Euro oder 50 Cent und zeigt dir den Rest, den ihr in die nächste Woche mitnehmt.
Dokumentation: was du aufschreiben solltest
Gerade beim Kartentrinkgeld solltest du jederzeit zeigen können, dass das Geld vollständig beim Team angekommen ist. Eine einfache Liste pro Woche reicht:
- Zeitraum und Gesamtbetrag, getrennt nach bar und Karte
- der vereinbarte Verteilschlüssel
- Stunden, Punkte und Betrag je Person
- Unterschrift oder Überweisungsbeleg je Person
Heb die Listen zusammen mit deinen Buchhaltungsunterlagen auf. Die schriftliche Vereinbarung mit dem Team über den Topf gehört dazu.
Wie wir das bei eatbase lösen
Im eatbase-Bestellsystem können Gäste schon beim Online-Bestellen Trinkgeld geben, die Vorschläge legst du selbst fest. Das ist in jedem Tarif enthalten. Für Betriebe mit eigenen Fahrern gibt es unsere Fahrer-App. Dort steht das Trinkgeld jeder Schicht direkt in der Abrechnung des Fahrers, zusammen mit Bargeld, Karte und jeder einzelnen Lieferung. So siehst du auf einen Blick, wem welches Trinkgeld zusteht.
Häufige Fragen
Gibt es eine Obergrenze für steuerfreies Trinkgeld? Nein. Für Arbeitnehmer ist freiwilliges Trinkgeld von Gästen nach § 3 Nr. 51 EStG unbegrenzt steuerfrei. Für dich als Inhaber gilt das nicht.
Zählt Trinkgeld bei Minijobbern zur Verdienstgrenze? Trinkgeld, das Gäste freiwillig direkt geben, zählt laut Minijob-Zentrale nicht zum Verdienst. Bei Trinkgeld aus einem vom Arbeitgeber verteilten Topf ist das nicht so klar. Frag im Zweifel dein Lohnbüro.
Darf ich Kartengebühren vom Trinkgeld abziehen? Trinkgeld gehört nach § 107 Abs. 3 GewO deinen Beschäftigten. Ein Abzug für deine Kosten ist damit schwer vereinbar. Wenn du das trotzdem willst, brauchst du eine klare Vereinbarung und solltest arbeitsrechtlich beraten lassen.
Ist eine Servicepauschale Trinkgeld? Nein. Ein fester Zuschlag auf der Rechnung ist nicht freiwillig. Er gehört zu deinem Umsatz, auch bei der Mehrwertsteuer, und wenn du ihn ans Personal weitergibst, ist das normaler Lohn.
Muss ich bei Streit im Team eingreifen? Du kannst einen Schlüssel vorschlagen, aber nicht einseitig festlegen. Am besten setzt ihr euch einmal zusammen, schreibt die Regel auf und lasst alle unterschreiben. Das spart später jede Diskussion.
Fazit
Trinkgeld gehört dem Team. Bar ist es unkompliziert, beim Kartentrinkgeld bist du Treuhänder und solltest alles sauber trennen und aufschreiben. Beim gemeinsamen Topf und bei der Beteiligung der Küche ist die Steuerfrage nicht abschließend geklärt. Mit einem Schlüssel, den das Team selbst festlegt, und einer Anrufungsauskunft bei größeren Beträgen bist du auf der sicheren Seite.
Dieser Artikel gibt den Stand Oktober 2026 wieder und ersetzt keine Steuer- oder Rechtsberatung. Für deinen Betrieb verbindlich ist, was du mit deiner Steuerberatung, deinem Lohnbüro und deinem Finanzamt klärst.