Stand: Oktober 2026. Seit dem 1. Januar 2026 kosten Speisen in der Gastronomie 7 % Mehrwertsteuer. Das gilt im Restaurant genauso wie bei Abholung und Lieferung. Getränke bleiben bei 19 %. Klingt nach einer einfachen Regel, und für ein einzelnes Schnitzel ist sie das auch.
Schwierig wird es beim Menü. Pizza mit Cola für 12,90 €, Mittagstisch mit Getränk, Brunch zum Festpreis: Hier stecken zwei Steuersätze in einem Preis, und du musst ihn aufteilen. Wie das geht, hat der Bundesfinanzhof 2025 noch einmal deutlich gemacht.
Wir richten seit vielen Jahren Bestellsysteme für Restaurants ein, früher als GloriaFood-Partner, heute mit eatbase. Spätestens beim Anlegen der ersten Menüs taucht die Steuerfrage auf. Deshalb hier alles an einem Ort, mit Rechenbeispielen und den Quellen dazu.
Die Rechtslage 2026 in Kürze
Grundlage ist § 12 Abs. 2 Nr. 15 UStG. Ermäßigt besteuert werden danach „Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken“. Eingeführt hat das das Steueränderungsgesetz 2025, der Bundesrat hat am 19. Dezember 2025 zugestimmt. Eine Befristung steht nicht im Gesetzestext.
Zur Einordnung: 2024 und 2025 galten für Essen vor Ort 19 %, nur Speisen zum Mitnehmen oder Liefern hatten 7 %. Diese Unterscheidung ist für Speisen jetzt weg. Für einige Getränke gibt es sie aber weiterhin.
| Was | vor Ort | Abholung oder Lieferung |
|---|---|---|
| Speisen | 7 % | 7 % |
| Softdrinks, Saft, Bier, Wein | 19 % | 19 % |
| Milch und Milchmischgetränke mit mindestens 75 % Milch | 19 % | 7 % |
| Leitungswasser | 19 % | 7 % |
Bei den Milchgetränken zählt das Rezept: Erst ab 75 % Milchanteil im fertigen Getränk greift beim Außer-Haus-Verkauf der ermäßigte Satz. Hafer- oder Mandeldrinks gelten dabei nicht als Milch.
Warum ein Menü zwei Steuersätze hat
Ein Menü ist umsatzsteuerlich kein eigenes Produkt. Der Bundesfinanzhof hat das für Spar-Menüs aus Burger, Pommes und Getränk ausdrücklich bestätigt: Es liegen zwei Leistungen vor, die Speisen mit 7 %, das Getränk mit 19 %. Dein Menüpreis muss also auf beide Sätze verteilt werden.
Buchst du das ganze Menü einfach mit 7 %, zahlst du zu wenig Steuer. Buchst du alles mit 19 %, verschenkst du Geld. Beides fällt spätestens bei einer Betriebsprüfung auf.
Die Regel: Aufteilung nach Einzelverkaufspreisen
Die Finanzverwaltung verlangt grundsätzlich die Aufteilung nach dem Verhältnis der Einzelverkaufspreise (Abschnitt 10.1 Abs. 11 UStAE). Jeder Bestandteil bekommt den Anteil am Menüpreis, den er auch an der Summe der Einzelpreise hat.
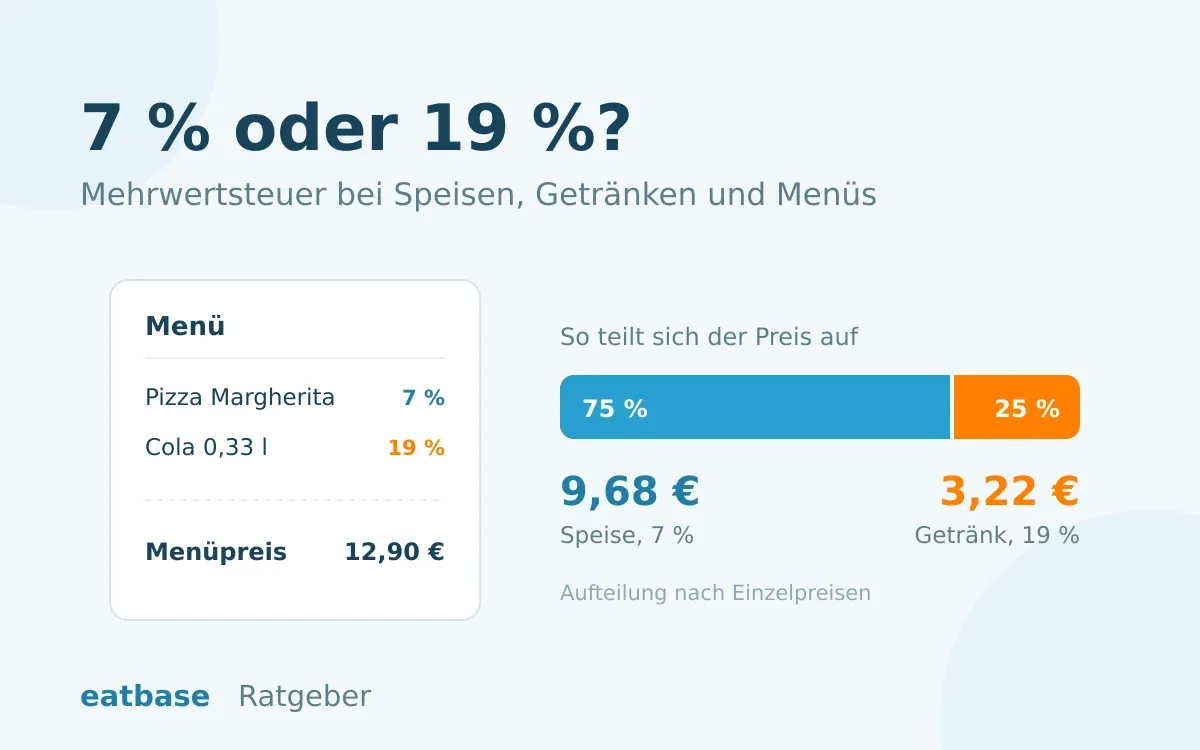
Ein Beispiel: Das Menü kostet 12,90 €. Einzeln kostet die Pizza 10,50 € und die Cola 3,50 €, zusammen 14,00 €. Die Pizza macht 75 % davon aus.
| Bestandteil | Einzelpreis | Anteil am Menüpreis |
|---|---|---|
| Pizza (7 %) | 10,50 € | 9,68 € |
| Cola (19 %) | 3,50 € | 3,22 € |
| Summe | 14,00 € | 12,90 € |
In den 9,68 € stecken 0,63 € Mehrwertsteuer, in den 3,22 € sind es 0,51 €. Zusammen also 1,14 €.
Hättest du das ganze Menü mit 7 % gebucht, wären es nur 0,84 € gewesen. Das sind 30 Cent zu wenig pro Menü. Bei 200 Menüs im Monat fehlen am Ende des Jahres 720 € in deiner Umsatzsteuer, und die fordert das Finanzamt bei einer Prüfung nach.
Nachrechnen musst du das nicht von Hand. Unser kostenloser Rechner für die Menü-Mehrwertsteuer teilt jeden Menüpreis nach Einzelpreisen auf, centgenau und mit den Werten für deine Kasse.
BFH XI R 19/23: Der Burger darf im Menü nicht teurer sein
Viele Betriebe der Systemgastronomie haben jahrelang anders gerechnet, nämlich nach dem Wareneinsatz. Diese sogenannte Food-and-Paper-Methode schaut darauf, was die Zutaten im Einkauf kosten. Weil Getränke im Einkauf billig sind, landet dabei meist ein kleinerer Teil des Menüpreises bei den 19 %. Das senkt die Steuer.
Mit Urteil vom 22. Januar 2025 (XI R 19/23) hat der Bundesfinanzhof dieser Methode im entschiedenen Fall eine Absage erteilt. Der Kern, den das Gericht in seiner Pressemitteilung vom 5. Juni 2025 so zusammenfasst: Der Burger im Spar-Menü kann nicht teurer sein als der einzeln verkaufte Burger. Eine Methode, die einem Bestandteil mehr vom Menüpreis zuweist, als er einzeln kostet, ist nicht sachgerecht. Am selben Tag hat der BFH in einem zweiten Fall (XI R 22/22) eine ähnliche Methode ebenfalls nicht anerkannt.
Wichtig für dich: Der BFH schließt andere Methoden nicht völlig aus. Du darfst anders aufteilen, wenn deine Methode mindestens so sachgerecht ist wie die Aufteilung nach Einzelverkaufspreisen. Die Hürde ist damit aber hoch. Für die meisten Restaurants ist die Aufteilung nach Einzelpreisen der einfachste und sicherste Weg. Wer anders rechnen will, sollte das vorher mit der Steuerberatung abstimmen.
Buffet, Brunch und All-inclusive: die 30-%-Regel
Für Pauschalangebote gibt es seit 2026 eine Vereinfachung. Mit Schreiben vom 22. Dezember 2025 hat das Bundesfinanzministerium einen neuen Absatz 12 in Abschnitt 10.1 UStAE eingefügt. Danach wird es nicht beanstandet, wenn bei Kombiangeboten aus Speisen inklusive Getränken der Getränkeanteil mit 30 % des Pauschalpreises angesetzt wird. Als Beispiele nennt das Schreiben Buffets und All-inclusive-Angebote.
Ein Beispiel: Dein Sonntagsbrunch kostet 39 € pro Person, Kaffee, Saft und ein Glas Sekt inklusive.
| Teil | Anteil | darin MwSt. |
|---|---|---|
| Getränke (30 %, 19 %) | 11,70 € | 1,87 € |
| Speisen (70 %, 7 %) | 27,30 € | 1,79 € |
| Summe | 39,00 € | 3,66 € |
Die Regel ist ein Angebot, keine Pflicht. Trinken deine Gäste beim Buffet erfahrungsgemäß wenig, kann eine genaue Aufteilung günstiger sein. Das lässt sich mit der Steuerberatung durchrechnen.
Offen ist, wie weit die 30-%-Regel reicht. Der Wortlaut spricht allgemein von Kombiangeboten, die Beispiele sind aber Buffet und All-inclusive. Ob die Pauschale auch für ein klassisches Menü gilt, dessen Bestandteile du einzeln auf der Karte hast, sagt das Schreiben nicht ausdrücklich. Für solche Menüs bleibt die Aufteilung nach Einzelverkaufspreisen der sichere Weg.
Was das für Kasse und Online-Bestellung heißt
Die Steuer stimmt nur, wenn sie im System richtig hinterlegt ist. Diese Punkte solltest du einmal durchgehen:
- Steuersatz je Artikel prüfen. Ein Klassiker: Eine Getränke-Kategorie steht versehentlich auf 7 %. Das fällt im Alltag niemandem auf, bei einer Prüfung aber sofort.
- Menüs als Bestandteile anlegen. Die Kasse muss wissen, welcher Teil des Menüpreises auf welchen Satz entfällt. Ein Menü als ein Artikel mit 7 % ist falsch, sobald ein Getränk dabei ist.
- Einzelpreise aktuell halten. Die Aufteilung hängt an den Einzelpreisen. Erhöhst du den Preis der Cola, verschiebt sich auch die Aufteilung im Menü.
- Milchgetränke nach Bestellart trennen. Wenn du Milchmischgetränke mit mindestens 75 % Milch verkaufst, brauchst du für vor Ort und außer Haus unterschiedliche Sätze.
- Belege kontrollieren. Auf dem Beleg sollten die Beträge je Steuersatz getrennt stehen. Druck dir einmal einen Bon mit Menü aus und rechne nach.
Wie wir das bei eatbase lösen
Im eatbase-Bestellsystem legst du den Steuersatz je Kategorie fest, also zum Beispiel 7 % für Pizza und 19 % für Getränke. Auf dem Beleg steht die Mehrwertsteuer getrennt nach Sätzen, und die Monatsauswertung zeigt deine Umsätze nach 7 % und 19 % für die Steuerberatung. Wer eine Kasse von ready2order nutzt, kann die Online-Bestellungen über die Kassenanbindung automatisch mit aufgeteilter Mehrwertsteuer buchen lassen.
Für die Aufteilung deiner Menüpreise brauchst du kein Bestellsystem. Der Menü-Rechner ist kostenlos, ohne Anmeldung, und rechnet nur in deinem Browser.
Häufige Fragen
Gilt der ermäßigte Satz auch für Lieferung und Catering? Ja. Speisen kosten seit dem 1. Januar 2026 einheitlich 7 %, egal ob vor Ort gegessen, abgeholt oder geliefert. Laut IHK Darmstadt fällt auch Catering unter den ermäßigten Satz. Getränke bleiben in allen Fällen bei 19 %, mit den Ausnahmen für Milchgetränke und Leitungswasser außer Haus.
Muss ich meine Preise senken? Nein, eine Pflicht dazu gibt es nicht. Wie du deine Bruttopreise gestaltest, entscheidest du selbst. Prüfen solltest du trotzdem, ob Karte, Website und Kasse überall dieselben Preise zeigen.
Ist die Senkung auf 7 % befristet? Im Gesetzestext steht keine Befristung. Wie bei jeder Steuerregel kann der Gesetzgeber sie ändern. Dieser Artikel gibt den Stand Oktober 2026 wieder.
Darf ich nach Wareneinsatz aufteilen? Nur wenn deine Methode mindestens so sachgerecht ist wie die Aufteilung nach Einzelverkaufspreisen. Kein Bestandteil darf dabei mehr vom Menüpreis bekommen, als er einzeln kostet. Der Bundesfinanzhof hat die Food-and-Paper-Methode im Januar 2025 in zwei Fällen verworfen. Ohne Abstimmung mit der Steuerberatung würden wir davon abraten.
Was mache ich, wenn das Menü teurer ist als die Einzelpreise zusammen? Das kommt selten vor, etwa bei einem Menü mit Extra-Leistung. Dann läge jeder Bestandteil über seinem Einzelpreis, und die Standardrechnung passt nicht mehr. Kläre die Aufteilung in diesem Fall mit deiner Steuerberatung.
Gilt die 30-%-Regel auch für meinen Mittagstisch mit Getränk? Das ist nicht eindeutig geregelt. Das BMF-Schreiben nennt Buffet und All-inclusive als Beispiele. Für ein Menü, dessen Bestandteile es auch einzeln auf der Karte gibt, ist die Aufteilung nach Einzelverkaufspreisen der sichere Weg.
Fazit
Speisen 7 %, Getränke 19 %, und beim Menü wird nach Einzelpreisen aufgeteilt. Wer sich daran hält und die Steuersätze in der Kasse einmal sauber prüft, ist auf der sicheren Seite. Für Buffets und Pauschalangebote gibt es mit den 30 % eine einfache Alternative.
Dieser Artikel gibt den Rechtsstand Oktober 2026 wieder und ersetzt keine Steuerberatung. Für deinen Betrieb verbindlich ist, was du mit deiner Steuerberatung und deinem Finanzamt festlegst.