Aggiornato a ottobre 2026. Dal 1° gennaio 2026 i cibi nella ristorazione hanno l'IVA al 7 % (Mehrwertsteuer). Vale al ristorante come per il ritiro e la consegna. Le bevande restano al 19 %. Sembra una regola semplice, e per una singola cotoletta lo è davvero.
La difficoltà arriva con i menu combinati. Pizza con cola a 12,90 €, pranzo con bevanda, brunch a prezzo fisso: qui ci sono due aliquote in un solo prezzo, e devi dividerlo. Come si fa l'ha chiarito ancora una volta la Corte tributaria federale tedesca (Bundesfinanzhof) nel 2025.
Da molti anni configuriamo sistemi di ordini per ristoranti, prima come partner GloriaFood, oggi con eatbase. Al più tardi quando si creano i primi menu combinati spunta la domanda sulle imposte. Per questo qui trovi tutto in un unico posto, con esempi di calcolo e le fonti.
La situazione giuridica 2026 in breve
La base è il § 12 comma 2 n. 15 della legge tedesca sull'IVA (Umsatzsteuergesetz, UStG). Secondo questa norma sono soggetti ad aliquota ridotta i “servizi di ristorazione e somministrazione di pasti, ad eccezione della fornitura di bevande”. L'ha introdotto la legge di modifica fiscale 2025 (Steueränderungsgesetz 2025), approvata dal Bundesrat il 19 dicembre 2025. Nel testo di legge non c'è una scadenza.
Per inquadrare: nel 2024 e 2025 per il cibo consumato sul posto valeva il 19 %, solo il cibo da asporto o in consegna aveva il 7 %. Per i cibi questa distinzione ora non c'è più. Per alcune bevande però resta.
| Cosa | sul posto | Ritiro o consegna |
|---|---|---|
| Cibi | 7 % | 7 % |
| Bibite, succhi, birra, vino | 19 % | 19 % |
| Latte e bevande a base di latte con almeno il 75 % di latte | 19 % | 7 % |
| Acqua del rubinetto | 19 % | 7 % |
Per le bevande a base di latte conta la ricetta: solo dal 75 % di latte nella bevanda finita si applica l'aliquota ridotta nella vendita da asporto. Le bevande d'avena o di mandorla non contano come latte.
Perché un menu ha due aliquote IVA
Ai fini dell'IVA un menu combinato non è un prodotto a sé. La Corte tributaria federale lo ha confermato espressamente per i menu risparmio con burger, patatine e bevanda: ci sono due prestazioni, i cibi al 7 %, la bevanda al 19 %. Il prezzo del tuo menu va quindi diviso sulle due aliquote.
Se registri tutto il menu al 7 %, paghi troppo poche imposte. Se registri tutto al 19 %, regali soldi. In entrambi i casi se ne accorgono al più tardi in una verifica fiscale (Betriebsprüfung).
La regola: divisione in base ai prezzi di vendita singoli
L'amministrazione finanziaria chiede in linea di principio la divisione in base al rapporto tra i prezzi di vendita singoli (sezione 10.1 comma 11 delle disposizioni applicative sull'IVA, UStAE). Ogni componente riceve la quota del prezzo del menu che ha anche sulla somma dei prezzi singoli.
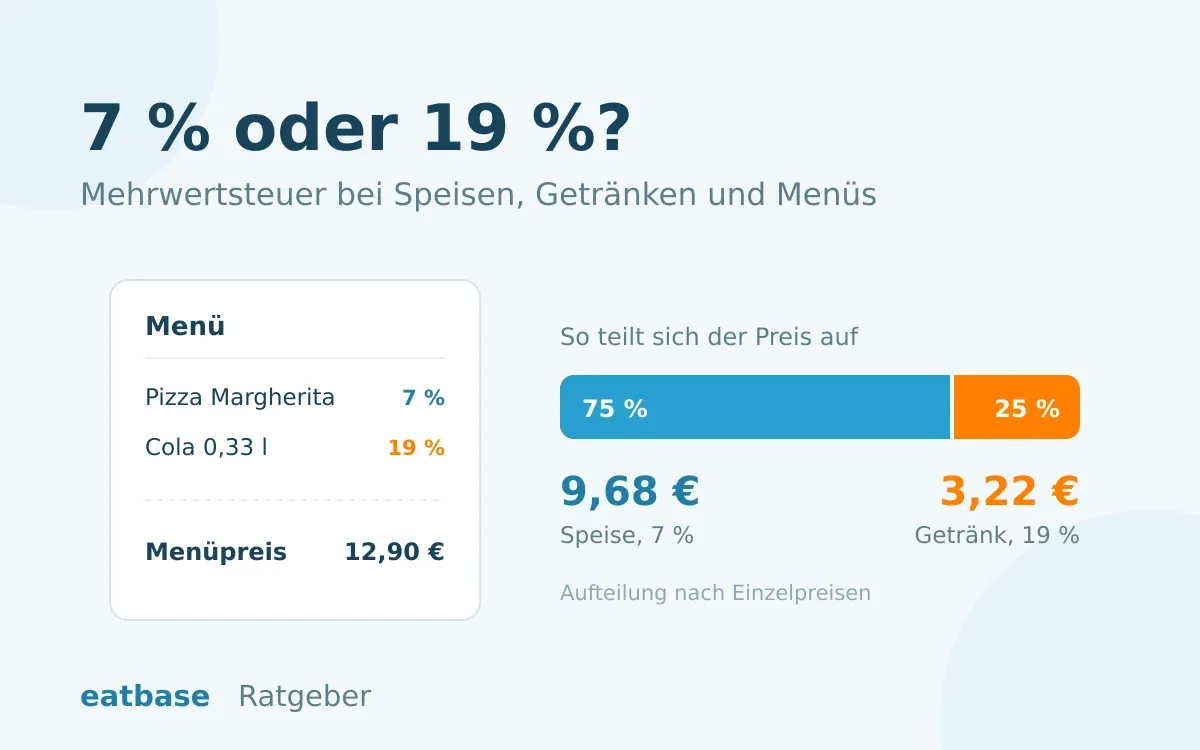
Un esempio: il menu costa 12,90 €. Da sola la pizza costa 10,50 € e la cola 3,50 €, insieme 14,00 €. La pizza ne rappresenta il 75 %.
| Componente | Prezzo singolo | Quota sul prezzo del menu |
|---|---|---|
| Pizza (7 %) | 10,50 € | 9,68 € |
| Cola (19 %) | 3,50 € | 3,22 € |
| Totale | 14,00 € | 12,90 € |
Nei 9,68 € ci sono 0,63 € di IVA, nei 3,22 € sono 0,51 €. Insieme quindi 1,14 €.
Se avessi registrato tutto il menu al 7 %, sarebbero stati solo 0,84 €. Sono 30 centesimi in meno per menu. Con 200 menu al mese, a fine anno mancano 720 € nella tua IVA, e l'ufficio delle imposte (Finanzamt) li richiede in caso di verifica.
Non devi fare i conti a mano. Il nostro calcolatore gratuito dell'IVA per i menu divide ogni prezzo del menu in base ai prezzi singoli, al centesimo e con i valori per la tua cassa.
BFH XI R 19/23: nel menu il burger non può costare di più
Molte catene della ristorazione per anni hanno fatto i conti in un altro modo, cioè in base al costo delle materie prime. Questo cosiddetto metodo food and paper guarda a quanto costano gli ingredienti all'acquisto. Siccome le bevande all'acquisto costano poco, di solito al 19 % finisce una parte più piccola del prezzo del menu. Così l'imposta scende.
Con la sentenza del 22 gennaio 2025 (XI R 19/23) la Corte tributaria federale ha respinto questo metodo nel caso deciso. Il punto centrale, che la Corte riassume così nel comunicato stampa del 5 giugno 2025: il burger nel menu risparmio non può costare più del burger venduto da solo. Un metodo che assegna a un componente una quota del prezzo del menu maggiore di quanto costa da solo non è adeguato. Lo stesso giorno, in un secondo caso (XI R 22/22), il BFH non ha riconosciuto nemmeno un metodo simile.
Importante per te: il BFH non esclude del tutto altri metodi. Puoi dividere diversamente se il tuo metodo è adeguato almeno quanto la divisione in base ai prezzi di vendita singoli. L'ostacolo però è alto. Per la maggior parte dei ristoranti la divisione in base ai prezzi singoli è la strada più semplice e sicura. Chi vuole calcolare in altro modo dovrebbe concordarlo prima con il proprio consulente fiscale.
Buffet, brunch e all inclusive: la regola del 30 %
Per le offerte forfettarie dal 2026 c'è una semplificazione. Con una circolare del 22 dicembre 2025 il Ministero federale delle finanze (BMF) ha inserito un nuovo comma 12 nella sezione 10.1 UStAE. Secondo questo non viene contestato se, nelle offerte combinate di cibi con bevande incluse, la quota delle bevande viene fissata al 30 % del prezzo forfettario. Come esempi la circolare cita buffet e offerte all inclusive.
Un esempio: il tuo brunch della domenica costa 39 € a persona, con caffè, succo e un bicchiere di spumante inclusi.
| Parte | Quota | di cui IVA |
|---|---|---|
| Bevande (30 %, 19 %) | 11,70 € | 1,87 € |
| Cibi (70 %, 7 %) | 27,30 € | 1,79 € |
| Totale | 39,00 € | 3,66 € |
La regola è una possibilità, non un obbligo. Se per esperienza i tuoi ospiti al buffet bevono poco, una divisione esatta può essere più conveniente. Puoi fare il calcolo con il tuo consulente fiscale.
Non è chiaro fin dove arrivi la regola del 30 %. Il testo parla in generale di offerte combinate, ma gli esempi sono buffet e all inclusive. Se il forfait valga anche per un menu classico i cui componenti sono anche singolarmente sul menu, la circolare non lo dice espressamente. Per questi menu la strada sicura resta la divisione in base ai prezzi di vendita singoli.
Cosa significa per la cassa e gli ordini online
L'imposta è corretta solo se è impostata bene nel sistema. Questi punti conviene controllarli una volta:
- Controlla l'aliquota di ogni articolo. Un classico: una categoria di bevande per errore è al 7 %. Nel lavoro quotidiano nessuno se ne accorge, in una verifica invece subito.
- Crea i menu come componenti. La cassa deve sapere quale parte del prezzo del menu va su quale aliquota. Un menu come un unico articolo al 7 % è sbagliato appena c'è una bevanda.
- Tieni aggiornati i prezzi singoli. La divisione dipende dai prezzi singoli. Se aumenti il prezzo della cola, cambia anche la divisione nel menu.
- Separa le bevande a base di latte per tipo di ordine. Se vendi bevande a base di latte con almeno il 75 % di latte, ti servono aliquote diverse per sul posto e da asporto.
- Controlla gli scontrini. Sullo scontrino gli importi dovrebbero essere separati per aliquota. Stampa una volta uno scontrino con un menu e rifai i conti.
Come lo risolviamo in eatbase
Nel sistema di ordini eatbase imposti l'aliquota per categoria, per esempio 7 % per la pizza e 19 % per le bevande. Sullo scontrino l'IVA è separata per aliquota, e il riepilogo mensile mostra i tuoi incassi al 7 % e al 19 % per il consulente fiscale. Chi usa una cassa ready2order può far registrare in automatico gli ordini online con l'IVA già divisa tramite il collegamento alla cassa.
Per dividere i prezzi dei tuoi menu non ti serve un sistema di ordini. Il calcolatore per i menu è gratuito, senza registrazione, e calcola solo nel tuo browser.
Domande frequenti
L'aliquota ridotta vale anche per consegna e catering? Sì. Dal 1° gennaio 2026 i cibi hanno sempre il 7 %, che siano consumati sul posto, ritirati o consegnati. Secondo la Camera di commercio (IHK) di Darmstadt anche il catering rientra nell'aliquota ridotta. Le bevande restano in tutti i casi al 19 %, con le eccezioni per bevande a base di latte e acqua del rubinetto da asporto.
Devo abbassare i miei prezzi? No, non c'è nessun obbligo. Come fissare i tuoi prezzi lordi lo decidi tu. Conviene però controllare che menu, sito web e cassa mostrino ovunque gli stessi prezzi.
La riduzione al 7 % ha una scadenza? Nel testo di legge non c'è nessuna scadenza. Come per ogni norma fiscale, il legislatore può cambiarla. Questo articolo riflette la situazione di ottobre 2026.
Posso dividere in base al costo delle materie prime? Solo se il tuo metodo è adeguato almeno quanto la divisione in base ai prezzi di vendita singoli. Nessun componente può ricevere una quota del prezzo del menu maggiore di quanto costa da solo. A gennaio 2025 la Corte tributaria federale ha respinto il metodo food and paper in due casi. Senza accordo con il consulente fiscale te lo sconsiglieremmo.
Cosa faccio se il menu costa più della somma dei prezzi singoli? Capita di rado, per esempio con un menu che include un servizio extra. In quel caso ogni componente sarebbe sopra il suo prezzo singolo e il calcolo standard non funziona più. Chiarisci la divisione con il tuo consulente fiscale.
La regola del 30 % vale anche per il mio menu pranzo con bevanda? Non è regolato in modo chiaro. La circolare del BMF cita come esempi buffet e all inclusive. Per un menu i cui componenti sono anche singolarmente sul menu, la strada sicura è la divisione in base ai prezzi di vendita singoli.
In sintesi
Cibi al 7 %, bevande al 19 %, e per i menu si divide in base ai prezzi singoli. Chi segue questa regola e controlla bene una volta le aliquote nella cassa va sul sicuro. Per buffet e offerte forfettarie c'è un'alternativa semplice con il 30 %.
Questo articolo riflette la situazione giuridica di ottobre 2026 e non sostituisce una consulenza fiscale. Per la tua attività vale quello che stabilisci con il tuo consulente fiscale e con il tuo ufficio delle imposte.