Cập nhật: tháng 10 năm 2026. Từ ngày 1 tháng 1 năm 2026, đồ ăn trong ngành nhà hàng chịu 7 % thuế giá trị gia tăng (Mehrwertsteuer). Mức này áp dụng như nhau khi ăn tại nhà hàng, tự đến lấy và giao hàng. Đồ uống vẫn ở mức 19 %. Nghe như một quy tắc đơn giản, và với một miếng schnitzel riêng lẻ thì đúng là vậy.
Khó là ở phần combo. Pizza kèm Cola giá 12,90 €, cơm trưa kèm đồ uống, brunch giá cố định: ở đây có hai mức thuế trong một giá, và bạn phải chia ra. Cách chia thế nào, Tòa án Tài chính Liên bang (Bundesfinanzhof, BFH) đã nói rõ lại vào năm 2025.
Nhiều năm nay chúng tôi cài đặt hệ thống đặt món cho nhà hàng, trước đây với tư cách đối tác GloriaFood, nay với eatbase. Muộn nhất là khi tạo những combo đầu tiên, câu hỏi về thuế sẽ xuất hiện. Vì vậy đây là mọi thứ ở một chỗ, kèm ví dụ tính toán và nguồn tham khảo.
Tóm tắt tình trạng pháp lý năm 2026
Cơ sở là § 12 khoản 2 số 15 Luật thuế doanh thu (Umsatzsteuergesetz, UStG). Theo đó, “dịch vụ nhà hàng và dịch vụ ăn uống, trừ việc cung cấp đồ uống” được hưởng thuế suất giảm. Quy định này được đưa ra bởi Luật sửa đổi thuế 2025 (Steueränderungsgesetz 2025), Hội đồng Liên bang (Bundesrat) đã thông qua ngày 19 tháng 12 năm 2025. Văn bản luật không ghi thời hạn.
Để dễ hình dung: năm 2024 và 2025, ăn tại chỗ chịu 19 %, chỉ đồ ăn mang đi hoặc giao hàng mới chịu 7 %. Sự phân biệt này nay không còn với đồ ăn. Nhưng với một số đồ uống thì vẫn còn.
| Việc gì | tại chỗ | Tự đến lấy hoặc giao hàng |
|---|---|---|
| Đồ ăn | 7 % | 7 % |
| Nước ngọt, nước ép, bia, rượu vang | 19 % | 19 % |
| Sữa và đồ uống pha sữa có ít nhất 75 % sữa | 19 % | 7 % |
| Nước máy | 19 % | 7 % |
Với đồ uống từ sữa, công thức là yếu tố quyết định: chỉ khi đồ uống thành phẩm có từ 75 % sữa trở lên, thuế suất giảm mới áp dụng khi bán mang đi. Sữa yến mạch hay sữa hạnh nhân không được tính là sữa.
Vì sao một suất combo có hai mức thuế
Về thuế doanh thu, một combo không phải là một sản phẩm riêng. Tòa án Tài chính Liên bang đã xác nhận rõ điều này với các combo tiết kiệm gồm burger, khoai tây chiên và đồ uống: có hai dịch vụ, đồ ăn chịu 7 %, đồ uống chịu 19 %. Vì vậy giá combo của bạn phải được chia cho cả hai mức thuế.
Nếu bạn ghi cả combo với 7 %, bạn nộp thuế quá ít. Nếu ghi tất cả với 19 %, bạn mất tiền oan. Cả hai đều bị phát hiện muộn nhất khi thanh tra thuế (Betriebsprüfung).
Quy tắc: chia theo giá bán lẻ từng món
Về nguyên tắc, cơ quan thuế yêu cầu chia theo tỷ lệ giá bán lẻ từng món (mục 10.1 khoản 11 Hướng dẫn áp dụng thuế doanh thu, UStAE). Mỗi thành phần nhận phần giá combo đúng bằng tỷ lệ của nó trong tổng giá bán lẻ.
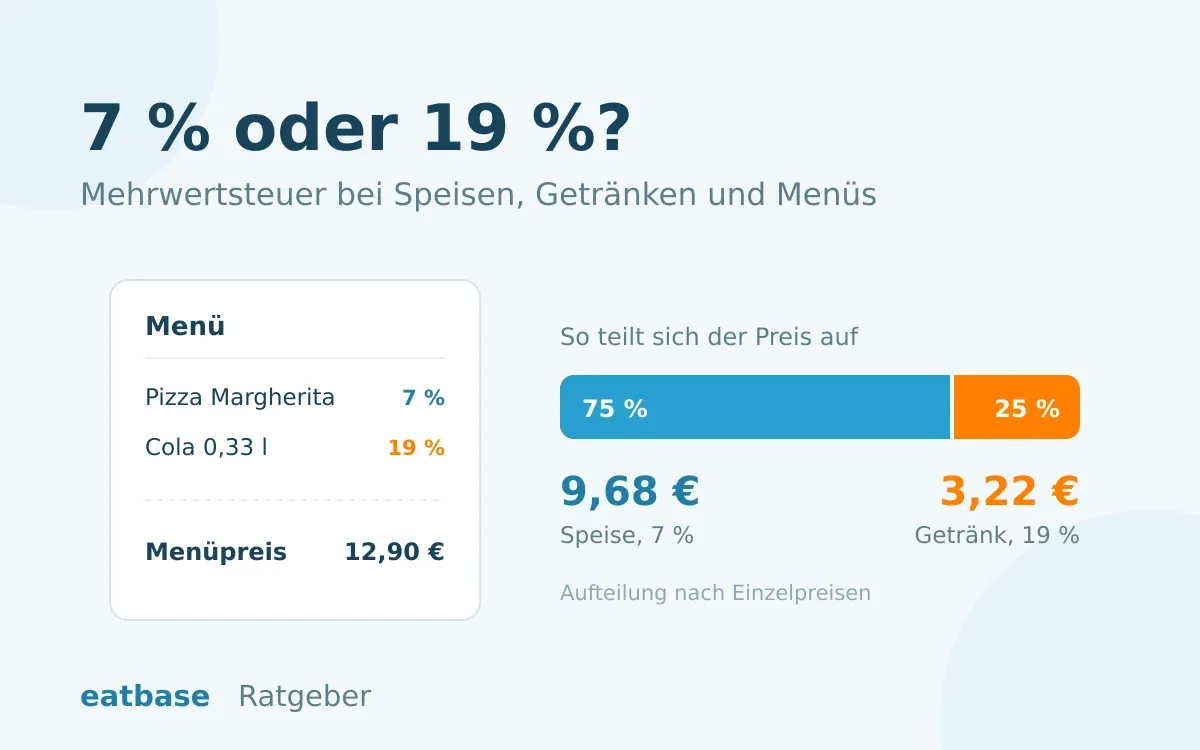
Một ví dụ: combo giá 12,90 €. Bán riêng thì pizza 10,50 € và Cola 3,50 €, cộng lại 14,00 €. Pizza chiếm 75 % trong đó.
| Thành phần | Giá lẻ | Tỷ lệ trong giá combo |
|---|---|---|
| Pizza (7 %) | 10,50 € | 9,68 € |
| Cola (19 %) | 3,50 € | 3,22 € |
| Tổng | 14,00 € | 12,90 € |
Trong 9,68 € có 0,63 € thuế giá trị gia tăng, trong 3,22 € là 0,51 €. Tổng cộng 1,14 €.
Nếu bạn ghi cả combo với 7 %, thuế chỉ là 0,84 €. Tức là thiếu 30 cent mỗi combo. Với 200 combo mỗi tháng, cuối năm thuế doanh thu của bạn thiếu 720 €, và sở thuế (Finanzamt) sẽ truy thu khi kiểm tra.
Bạn không cần tự tính tay. Công cụ tính thuế giá trị gia tăng cho combo miễn phí của chúng tôi chia mỗi giá combo theo giá lẻ, chính xác đến từng cent và kèm các giá trị cho máy tính tiền của bạn.
BFH XI R 19/23: Burger trong combo không được đắt hơn
Nhiều chuỗi nhà hàng nhiều năm qua đã tính theo cách khác, cụ thể là theo giá vốn nguyên liệu. Phương pháp gọi là Food-and-Paper này nhìn vào giá mua của nguyên liệu. Vì đồ uống mua vào rẻ, nên thường chỉ một phần nhỏ của giá combo rơi vào mức 19 %. Điều đó làm giảm thuế.
Với phán quyết ngày 22 tháng 1 năm 2025 (XI R 19/23), Tòa án Tài chính Liên bang đã bác bỏ phương pháp này trong vụ việc được xét. Điểm cốt lõi, như tòa tóm tắt trong thông cáo báo chí ngày 5 tháng 6 năm 2025: burger trong combo tiết kiệm không thể đắt hơn burger bán riêng. Một phương pháp gán cho một thành phần phần giá combo nhiều hơn giá bán riêng của nó là không hợp lý. Cùng ngày, BFH cũng không công nhận một phương pháp tương tự trong vụ thứ hai (XI R 22/22).
Quan trọng với bạn: BFH không loại trừ hoàn toàn các phương pháp khác. Bạn được chia theo cách khác nếu phương pháp của bạn ít nhất hợp lý ngang với cách chia theo giá bán lẻ. Nhưng như vậy rào cản rất cao. Với hầu hết nhà hàng, chia theo giá lẻ là cách đơn giản và an toàn nhất. Ai muốn tính cách khác nên trao đổi trước với người tư vấn thuế (Steuerberatung).
Buffet, brunch và trọn gói: quy tắc 30 %
Với các gói giá trọn, từ năm 2026 có một cách đơn giản hóa. Với văn bản ngày 22 tháng 12 năm 2025, Bộ Tài chính Liên bang (Bundesfinanzministerium, BMF) đã thêm khoản 12 mới vào mục 10.1 UStAE. Theo đó, với các gói kết hợp đồ ăn kèm đồ uống, cơ quan thuế sẽ không phản đối nếu phần đồ uống được tính bằng 30 % giá trọn gói. Văn bản lấy ví dụ là buffet và các gói trọn gói (all-inclusive).
Một ví dụ: brunch Chủ nhật của bạn giá 39 € mỗi người, đã gồm cà phê, nước ép và một ly rượu vang sủi.
| Phần | Tỷ lệ | trong đó VAT |
|---|---|---|
| Đồ uống (30 %, 19 %) | 11,70 € | 1,87 € |
| Đồ ăn (70 %, 7 %) | 27,30 € | 1,79 € |
| Tổng | 39,00 € | 3,66 € |
Quy tắc này là một lựa chọn, không phải bắt buộc. Nếu theo kinh nghiệm khách ăn buffet ở chỗ bạn uống ít, chia chính xác có thể có lợi hơn. Bạn có thể cùng người tư vấn thuế tính thử.
Còn chưa rõ quy tắc 30 % áp dụng rộng đến đâu. Câu chữ nói chung về các gói kết hợp, nhưng ví dụ là buffet và trọn gói. Văn bản không nói rõ mức khoán này có áp dụng cho một combo thông thường mà các thành phần có bán riêng trên thực đơn hay không. Với những combo như vậy, chia theo giá bán lẻ vẫn là cách an toàn.
Điều này có ý nghĩa gì với máy tính tiền và đặt món trực tuyến
Thuế chỉ đúng khi được cài đúng trong hệ thống. Bạn nên rà qua một lần các điểm sau:
- Kiểm tra thuế suất cho từng mặt hàng. Lỗi kinh điển: một danh mục đồ uống vô tình để 7 %. Hằng ngày không ai để ý, nhưng khi kiểm tra thì bị phát hiện ngay.
- Tạo combo theo từng thành phần. Máy tính tiền phải biết phần nào của giá combo thuộc mức thuế nào. Một combo là một mặt hàng với 7 % là sai, ngay khi có đồ uống trong đó.
- Cập nhật giá lẻ. Cách chia phụ thuộc vào giá lẻ. Nếu bạn tăng giá Cola, cách chia trong combo cũng thay đổi.
- Tách đồ uống từ sữa theo hình thức đặt. Nếu bạn bán đồ uống pha sữa có ít nhất 75 % sữa, bạn cần mức thuế khác nhau cho tại chỗ và mang đi.
- Kiểm tra hóa đơn. Trên hóa đơn, số tiền theo từng mức thuế nên được ghi riêng. Hãy in thử một hóa đơn có combo và tính lại.
Cách chúng tôi giải quyết tại eatbase
Trong hệ thống đặt món eatbase, bạn đặt thuế suất cho từng danh mục, ví dụ 7 % cho pizza và 19 % cho đồ uống. Trên hóa đơn, thuế giá trị gia tăng được ghi riêng theo mức, và báo cáo tháng cho thấy doanh thu theo 7 % và 19 % để gửi người tư vấn thuế. Ai dùng máy tính tiền của ready2order có thể để đơn trực tuyến được ghi sổ tự động với thuế giá trị gia tăng đã chia qua kết nối máy tính tiền.
Để chia giá combo, bạn không cần hệ thống đặt món. Công cụ tính combo miễn phí, không cần đăng ký, và chỉ tính trong trình duyệt của bạn.
Câu hỏi thường gặp
Thuế suất giảm có áp dụng cho giao hàng và dịch vụ tiệc không? Có. Từ ngày 1 tháng 1 năm 2026, đồ ăn thống nhất chịu 7 %, dù ăn tại chỗ, tự đến lấy hay giao hàng. Theo Phòng Công nghiệp và Thương mại Darmstadt (IHK Darmstadt), dịch vụ tiệc (catering) cũng thuộc thuế suất giảm. Đồ uống trong mọi trường hợp vẫn 19 %, trừ đồ uống từ sữa và nước máy khi mang đi.
Tôi có phải giảm giá bán không? Không, không có nghĩa vụ nào như vậy. Đặt giá đã gồm thuế thế nào là do bạn quyết định. Dù vậy bạn nên kiểm tra xem thực đơn, website và máy tính tiền có hiện cùng một giá ở mọi nơi không.
Việc giảm xuống 7 % có thời hạn không? Văn bản luật không ghi thời hạn. Như mọi quy định thuế, nhà lập pháp có thể thay đổi. Bài viết này phản ánh tình trạng tháng 10 năm 2026.
Tôi có được chia theo giá vốn nguyên liệu không? Chỉ khi phương pháp của bạn ít nhất hợp lý ngang với cách chia theo giá bán lẻ. Không thành phần nào được nhận phần giá combo nhiều hơn giá bán riêng của nó. Tòa án Tài chính Liên bang đã bác bỏ phương pháp Food-and-Paper trong hai vụ vào tháng 1 năm 2025. Nếu chưa trao đổi với người tư vấn thuế, chúng tôi khuyên không nên làm vậy.
Tôi làm gì nếu combo đắt hơn tổng giá lẻ? Trường hợp này hiếm, ví dụ với combo có thêm dịch vụ. Khi đó mỗi thành phần đều cao hơn giá lẻ của nó, và cách tính chuẩn không còn phù hợp. Trong trường hợp này hãy làm rõ cách chia với người tư vấn thuế.
Quy tắc 30 % có áp dụng cho cơm trưa kèm đồ uống của tôi không? Điều này chưa được quy định rõ. Văn bản của BMF lấy buffet và trọn gói làm ví dụ. Với combo mà các thành phần cũng có bán riêng trên thực đơn, chia theo giá bán lẻ là cách an toàn.
Kết luận
Đồ ăn 7 %, đồ uống 19 %, và combo được chia theo giá lẻ. Ai làm đúng như vậy và kiểm tra kỹ thuế suất trong máy tính tiền một lần sẽ an toàn. Với buffet và các gói trọn gói, mức 30 % là một lựa chọn đơn giản.
Bài viết này phản ánh tình trạng pháp lý tháng 10 năm 2026 và không thay thế tư vấn thuế. Điều có giá trị ràng buộc cho cơ sở của bạn là những gì bạn thống nhất với người tư vấn thuế và sở thuế.