По состоянию на октябрь 2026 года. С 1 января 2026 года на еду в общепите действует НДС (Mehrwertsteuer) 7 %. Это одинаково для ресторана, самовывоза и доставки. Напитки остаются на 19 %. Звучит как простое правило, и для одного шницеля так и есть.
Сложности начинаются с комплексным предложением (Menü). Пицца с колой за 12,90 €, бизнес-ланч с напитком, бранч по фиксированной цене: здесь в одной цене две ставки налога, и её нужно разделить. Как это делать, Федеральный финансовый суд (Bundesfinanzhof) ещё раз чётко объяснил в 2025 году.
Мы много лет настраиваем системы заказов для ресторанов, раньше как партнёр GloriaFood, теперь с eatbase. Самое позднее при создании первых комплексных предложений возникает вопрос о налоге. Поэтому здесь всё в одном месте, с примерами расчёта и источниками.
Правовое положение 2026 года вкратце
Основа: § 12 абз. 2 № 15 Закона о НДС (UStG). По нему по льготной ставке облагаются «ресторанные услуги и услуги питания, за исключением подачи напитков». Это ввёл Закон об изменении налогов 2025 года (Steueränderungsgesetz 2025), Бундесрат одобрил его 19 декабря 2025 года. Ограничения по сроку в тексте закона нет.
Для сравнения: в 2024 и 2025 годах для еды на месте действовала ставка 19 %, и только еда навынос или с доставкой облагалась по 7 %. Для еды это различие теперь исчезло. Но для некоторых напитков оно сохраняется.
| Что | на месте | Самовывоз или доставка |
|---|---|---|
| Еда | 7 % | 7 % |
| Безалкогольные напитки, сок, пиво, вино | 19 % | 19 % |
| Молоко и молочные напитки с содержанием молока не менее 75 % | 19 % | 7 % |
| Водопроводная вода | 19 % | 7 % |
У молочных напитков решает рецепт: льготная ставка при продаже навынос применяется, только если в готовом напитке не менее 75 % молока. Овсяные или миндальные напитки при этом молоком не считаются.
Почему у комплексного обеда две ставки налога
С точки зрения НДС комплексное предложение не отдельный продукт. Федеральный финансовый суд прямо подтвердил это для комбо-наборов из бургера, картофеля фри и напитка: это две услуги, еда по 7 %, напиток по 19 %. Значит, цену комплекса нужно распределить между обеими ставками.
Если вы проводите весь комплекс просто по 7 %, вы платите слишком мало налога. Если проводите всё по 19 %, вы теряете деньги. И то и другое всплывёт самое позднее при налоговой проверке.
Правило: распределение по отдельным ценам продажи
Налоговые органы в принципе требуют распределять цену пропорционально отдельным ценам продажи (раздел 10.1 абз. 11 Административных указаний по НДС, UStAE). Каждая составляющая получает такую долю цены комплекса, какую она занимает в сумме отдельных цен.
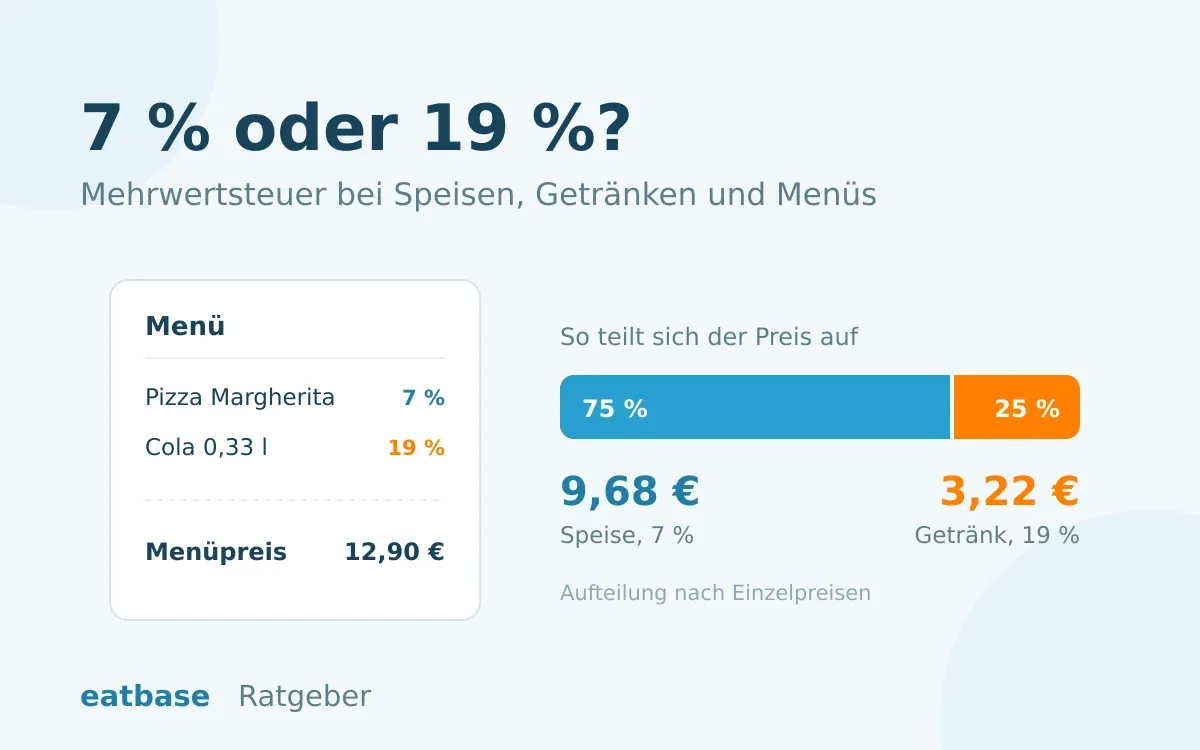
Пример: комплекс стоит 12,90 €. По отдельности пицца стоит 10,50 €, а кола 3,50 €, вместе 14,00 €. Пицца составляет 75 % этой суммы.
| Составляющая | Отдельная цена | Доля в цене обеда |
|---|---|---|
| Пицца (7 %) | 10,50 € | 9,68 € |
| Кола (19 %) | 3,50 € | 3,22 € |
| Сумма | 14,00 € | 12,90 € |
В 9,68 € содержится 0,63 € НДС, в 3,22 € 0,51 €. Вместе 1,14 €.
Если бы вы провели весь комплекс по 7 %, было бы только 0,84 €. Это на 30 центов меньше с каждого комплекса. При 200 комплексах в месяц к концу года в вашем НДС не хватит 720 €, и налоговая инспекция (Finanzamt) при проверке потребует их доплатить.
Считать это вручную не нужно. Наш бесплатный калькулятор НДС для комплексов делит любую цену комплекса по отдельным ценам, с точностью до цента и со значениями для вашей кассы.
BFH XI R 19/23: бургер в комплексе не может стоить дороже
Многие заведения системного общепита годами считали иначе, а именно по себестоимости продуктов. Этот так называемый метод Food and Paper смотрит на закупочную стоимость ингредиентов. Поскольку напитки в закупке дешёвые, на ставку 19 % обычно приходится меньшая часть цены комплекса. Это снижает налог.
Решением от 22 января 2025 года (XI R 19/23) Федеральный финансовый суд отверг этот метод в рассмотренном деле. Суть, как суд сформулировал её в пресс-релизе от 5 июня 2025 года: бургер в комбо-наборе не может стоить дороже, чем тот же бургер, проданный отдельно. Метод, который приписывает составляющей большую часть цены комплекса, чем она стоит отдельно, не обоснован. В тот же день BFH во втором деле (XI R 22/22) также не признал похожий метод.
Важно для вас: BFH не исключает другие методы полностью. Вы можете распределять иначе, если ваш метод как минимум так же обоснован, как распределение по отдельным ценам продажи. Но планка при этом высокая. Для большинства ресторанов распределение по отдельным ценам это самый простой и надёжный путь. Кто хочет считать иначе, должен заранее согласовать это с налоговым консультантом.
Шведский стол, бранч и «всё включено»: правило 30 %
Для паушальных предложений с 2026 года есть упрощение. Письмом от 22 декабря 2025 года Федеральное министерство финансов (BMF) добавило новый абзац 12 в раздел 10.1 UStAE. По нему не будет претензий, если в комбинированных предложениях из еды с напитками доля напитков принимается равной 30 % от паушальной цены. В качестве примеров письмо называет шведский стол и предложения «всё включено».
Пример: ваш воскресный бранч стоит 39 € с человека, включая кофе, сок и бокал игристого.
| Часть | Доля | в т. ч. НДС |
|---|---|---|
| Напитки (30 %, 19 %) | 11,70 € | 1,87 € |
| Еда (70 %, 7 %) | 27,30 € | 1,79 € |
| Сумма | 39,00 € | 3,66 € |
Это правило даёт возможность, но не обязывает. Если ваши гости у шведского стола обычно пьют мало, точное распределение может оказаться выгоднее. Это можно просчитать с налоговым консультантом.
Открытым остаётся вопрос, как далеко распространяется правило 30 %. В тексте говорится в целом о комбинированных предложениях, но в примерах только шведский стол и «всё включено». Действует ли паушальная доля и для классического комплекса, составляющие которого есть у вас в меню по отдельности, письмо прямо не говорит. Для таких комплексов надёжным путём остаётся распределение по отдельным ценам продажи.
Что это значит для кассы и онлайн-заказов
Налог будет верным, только если он правильно заведён в системе. Эти пункты стоит один раз проверить:
- Проверьте ставку налога у каждой позиции. Классическая ошибка: категория напитков случайно стоит на 7 %. В повседневной работе этого никто не замечает, а при проверке сразу видно.
- Заводите комплексы по составляющим. Касса должна знать, какая часть цены комплекса относится к какой ставке. Комплекс как одна позиция с 7 % неверен, как только в нём есть напиток.
- Следите за актуальностью отдельных цен. Распределение зависит от отдельных цен. Если вы поднимаете цену колы, меняется и распределение в комплексе.
- Разделяйте молочные напитки по способу заказа. Если вы продаёте молочные напитки с содержанием молока не менее 75 %, вам нужны разные ставки для заказов на месте и навынос.
- Проверяйте чеки. На чеке суммы должны быть указаны отдельно по каждой ставке налога. Распечатайте один раз чек с комплексом и пересчитайте.
Как это решено в eatbase
В системе заказов eatbase вы задаёте ставку налога для каждой категории, например 7 % для пиццы и 19 % для напитков. На чеке НДС указан отдельно по ставкам, а месячный отчёт показывает ваши обороты по 7 % и 19 % для налогового консультанта. Если вы пользуетесь кассой ready2order, онлайн-заказы через подключение к кассе могут проводиться автоматически с разделённым НДС.
Чтобы распределить цены комплексов, система заказов не нужна. Калькулятор комплексов бесплатный, без регистрации и считает только в вашем браузере.
Частые вопросы
Действует ли льготная ставка и для доставки и кейтеринга? Да. С 1 января 2026 года на еду действует единая ставка 7 %, неважно, едят её на месте, забирают или получают с доставкой. По данным Торгово-промышленной палаты Дармштадта (IHK Darmstadt), кейтеринг тоже подпадает под льготную ставку. Напитки во всех случаях остаются на 19 %, за исключением молочных напитков и водопроводной воды навынос.
Обязан ли я снизить цены? Нет, такой обязанности нет. Как формировать цены брутто, решаете вы сами. Но стоит проверить, везде ли в меню, на сайте и в кассе указаны одинаковые цены.
Ограничено ли снижение до 7 % по сроку? В тексте закона ограничения по сроку нет. Как и любое налоговое правило, законодатель может его изменить. Статья отражает положение на октябрь 2026 года.
Можно ли распределять по себестоимости продуктов? Только если ваш метод как минимум так же обоснован, как распределение по отдельным ценам продажи. Ни одна составляющая при этом не может получить большую часть цены комплекса, чем она стоит отдельно. Федеральный финансовый суд в январе 2025 года отверг метод Food and Paper в двух делах. Без согласования с налоговым консультантом мы бы не советовали так делать.
Что делать, если комплекс дороже, чем отдельные цены вместе? Такое бывает редко, например у комплекса с дополнительной услугой. Тогда каждая составляющая оказалась бы выше своей отдельной цены, и стандартный расчёт уже не подходит. В этом случае согласуйте распределение со своим налоговым консультантом.
Действует ли правило 30 % и для моего бизнес-ланча с напитком? Это однозначно не урегулировано. Письмо BMF называет в качестве примеров шведский стол и «всё включено». Для комплекса, составляющие которого есть в меню и по отдельности, надёжным путём остаётся распределение по отдельным ценам продажи.
Итог
Еда 7 %, напитки 19 %, а комплекс распределяется по отдельным ценам. Кто придерживается этого и один раз аккуратно проверяет ставки налога в кассе, может быть спокоен. Для шведского стола и паушальных предложений есть простая альтернатива с 30 %.
Статья отражает правовое положение на октябрь 2026 года и не заменяет налоговой консультации. Для вашего заведения обязательно то, что вы определите со своим налоговым консультантом и налоговой инспекцией.