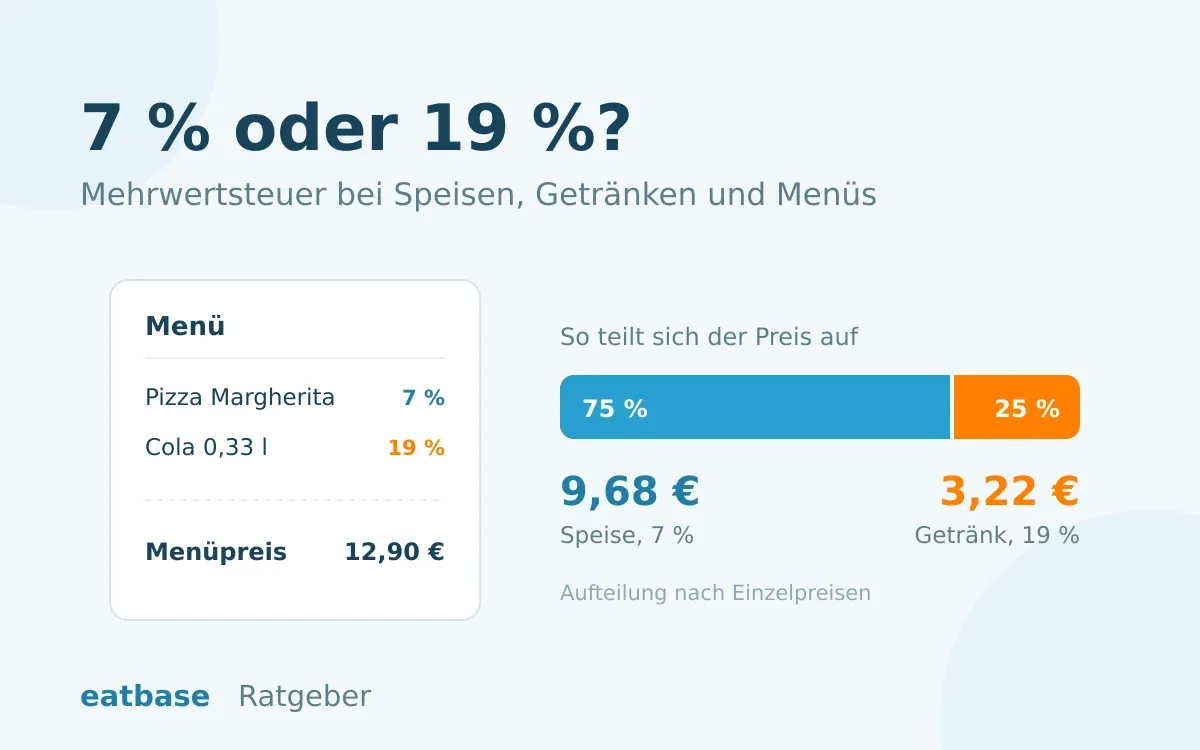
截至 2026 年 10 月。自 2026 年 1 月 1 日起,餐饮业的食品适用 7 % 的增值税(Mehrwertsteuer)。堂食、自取和外送都一样。饮料仍为 19 %。听起来规则很简单,对单点一份炸肉排来说也确实如此。
麻烦出在套餐上。12,90 € 的披萨加可乐、含饮料的午市套餐、固定价格的早午餐:一个价格里包含了两种税率,您必须把它拆分开。怎么拆,德国联邦财政法院(Bundesfinanzhof)在 2025 年再次讲得很清楚。
多年来我们一直为餐厅设置点餐系统,以前是作为 GloriaFood 合作伙伴,现在用 eatbase。最晚在创建第一个套餐时,税务问题就会冒出来。所以我们把所有内容集中在这里,附上计算示例和相关出处。
2026 年法律状况速览
法律依据是《增值税法》(UStG)第 12 条第 2 款第 15 项。根据该条款,适用优惠税率的是“餐厅和餐饮服务,但提供饮料除外”。这是由《2025 年税法修订法》引入的,联邦参议院于 2025 年 12 月 19 日批准。法律条文中没有规定期限。
作为背景:2024 年和 2025 年,堂食适用 19 %,只有外带或外送的食品适用 7 %。对食品来说,这一区分现在已经取消了。但对某些饮料来说,这一区分依然存在。
| 做法 | 堂食 | 自取或外送 |
|---|---|---|
| 食品 | 7 % | 7 % |
| 软饮料、果汁、啤酒、葡萄酒 | 19 % | 19 % |
| 牛奶及牛奶含量至少 75 % 的奶类混合饮料 | 19 % | 7 % |
| 自来水 | 19 % | 7 % |
奶类饮料要看配方:成品饮料中牛奶含量达到 75 % 以上,外带销售时才适用优惠税率。燕麦奶或杏仁奶不算牛奶。
为什么一份套餐有两种税率
从增值税角度看,套餐不是一个独立的产品。德国联邦财政法院针对由汉堡、薯条和饮料组成的超值套餐明确确认:这是两项服务,食品适用 7 %,饮料适用 19 %。所以您的套餐价格必须拆分到两种税率上。
如果您把整个套餐都按 7 % 入账,就少缴了税。如果全部按 19 % 入账,就白白多交了钱。这两种情况最晚在税务稽查(Betriebsprüfung)时都会被发现。
规则:按单品售价拆分
税务部门原则上要求按单品售价的比例拆分(《增值税实施细则》UStAE 第 10.1 节第 11 款)。每个组成部分在套餐价中所占的份额,等于它在单品价格总和中所占的份额。
举个例子:套餐价 12,90 €。单点的话,披萨 10,50 €,可乐 3,50 €,合计 14,00 €。披萨占其中的 75 %。
| 组成部分 | 单品价格 | 占套餐价格的比例 |
|---|---|---|
| 披萨(7 %) | 10,50 € | 9,68 € |
| 可乐(19 %) | 3,50 € | 3,22 € |
| 合计 | 14,00 € | 12,90 € |
9,68 € 中含 0,63 € 增值税,3,22 € 中含 0,51 €。合计 1,14 €。
如果整个套餐都按 7 % 入账,就只有 0,84 €,每份套餐少了 30 欧分。按每月 200 份套餐计算,到年底您的增值税就少缴了 720 €,税务局(Finanzamt)在稽查时会要求补缴。
这些不用您手工计算。我们免费的套餐增值税计算器会按单品价格拆分每个套餐价,精确到分,并给出可录入收银系统的数值。
BFH XI R 19/23:套餐里的汉堡不能比单点更贵
许多连锁快餐企业多年来一直用另一种方法计算,即按原料成本。这种所谓的“食品与包装法”(Food-and-Paper-Methode)看的是配料的采购成本。由于饮料的采购成本很低,套餐价中通常只有较小一部分按 19 % 计税,从而降低了税额。
德国联邦财政法院在 2025 年 1 月 22 日的判决(XI R 19/23)中,否定了该案中使用的这种方法。法院在 2025 年 6 月 5 日的新闻稿中概括了核心观点:超值套餐中的汉堡不能比单独出售的汉堡更贵。如果某种方法分配给某个组成部分的套餐价份额高于它的单价,这种方法就不合理。同一天,联邦财政法院在第二起案件(XI R 22/22)中也没有认可一种类似的方法。
对您来说重要的是:联邦财政法院并没有完全排除其他方法。如果您的方法至少和按单品售价拆分一样合理,就可以采用其他拆分方式。但门槛很高。对大多数餐厅来说,按单品价格拆分是最简单、最稳妥的方法。如果想用其他方法计算,应事先与税务顾问商定。
自助餐、早午餐和全包套餐:30 % 规则
自 2026 年起,对打包价格的产品有了简化办法。德国联邦财政部在 2025 年 12 月 22 日的公函中,在 UStAE 第 10.1 节中新增了第 12 款。根据该款,对于包含饮料的餐食组合,如果把饮料部分按打包价的 30 % 计算,税务部门不会提出异议。公函中举的例子是自助餐和全包套餐。
举个例子:您的周日早午餐每人 39 €,含咖啡、果汁和一杯起泡酒。
| 部分 | 比例 | 其中增值税 |
|---|---|---|
| 饮料(30 %,19 %) | 11,70 € | 1,87 € |
| 食品(70 %,7 %) | 27,30 € | 1,79 € |
| 合计 | 39,00 € | 3,66 € |
这条规则是一种选择,而不是义务。如果根据经验,您的顾客在自助餐时喝得不多,精确拆分可能更划算。这可以和税务顾问一起算一算。
30 % 规则的适用范围有多广,目前尚无定论。条文笼统地提到餐食组合,但举的例子是自助餐和全包套餐。对于各组成部分在菜单上也能单点的传统套餐,打包比例是否同样适用,公函没有明确说明。对这类套餐,按单品售价拆分仍是稳妥的做法。
这对收银系统和网上点餐意味着什么
只有在系统中正确设置,税额才会准确。以下几点值得逐一检查:
- 检查每个商品的税率。一个常见错误:某个饮料分类被误设为 7 %。日常中没人会注意到,但稽查时马上就会被发现。
- 把套餐按组成部分设置。收银系统必须知道套餐价中哪部分适用哪个税率。只要套餐里有饮料,把套餐设成一个 7 % 的商品就是错的。
- 保持单品价格最新。拆分取决于单品价格。如果您提高了可乐的价格,套餐中的拆分比例也会随之变化。
- 奶类饮料按点餐方式区分。如果您销售牛奶含量至少 75 % 的奶类混合饮料,堂食和外带需要设置不同的税率。
- 检查票据。票据上应按税率分别列出金额。打印一张含套餐的小票,核算一遍。
eatbase 如何解决
在 eatbase 点餐系统中,您可以按分类设置税率,例如披萨 7 %,饮料 19 %。票据上的增值税按税率分开列示,月度报表会按 7 % 和 19 % 展示您的营业额,方便交给税务顾问。如果您使用 ready2order 收银系统,可以通过收银系统对接让网上订单自动按拆分好的增值税入账。
拆分套餐价格并不需要点餐系统。套餐计算器免费使用,无需注册,只在您的浏览器中计算。
常见问题
优惠税率也适用于外送和餐饮外包服务吗?适用。自 2026 年 1 月 1 日起,无论堂食、自取还是外送,食品统一适用 7 %。据达姆施塔特工商会(IHK Darmstadt)称,餐饮外包服务(Catering)也适用优惠税率。饮料在所有情况下仍为 19 %,外带的奶类饮料和自来水除外。
我必须降价吗?不必,没有这方面的义务。含税价格怎么定,由您自己决定。不过您应该检查一下,菜单、网站和收银系统上显示的价格是否处处一致。
降到 7 % 有期限吗?法律条文中没有规定期限。和所有税收规定一样,立法者可以修改它。本文反映的是 2026 年 10 月的情况。
我可以按原料成本拆分吗?只有当您的方法至少和按单品售价拆分一样合理时才可以。任何组成部分分到的套餐价份额都不能高于它的单价。德国联邦财政法院在 2025 年 1 月的两起案件中否定了“食品与包装法”。在没有与税务顾问商定的情况下,我们不建议这样做。
如果套餐比单品价格加起来还贵怎么办?这种情况很少见,例如套餐包含额外服务时。这时每个组成部分都会高于它的单价,标准计算方法就不再适用。这种情况下,请与您的税务顾问商定拆分方法。
30 % 规则也适用于我含饮料的午市套餐吗?这一点没有明确规定。联邦财政部(BMF)的公函举的例子是自助餐和全包套餐。对于各组成部分在菜单上也能单点的套餐,按单品售价拆分是稳妥的做法。
总结
食品 7 %,饮料 19 %,套餐按单品价格拆分。遵守这些,并认真检查一遍收银系统里的税率,就能稳妥无忧。对于自助餐和打包价格的产品,30 % 规则提供了一个简单的替代方案。
本文反映的是 2026 年 10 月的法律状况,不构成税务咨询。对您的餐厅具有约束力的,是您与税务顾问和税务局商定的内容。